伊朗战争触发石油精炼黄金时代:大型石油企业将获得的利润不会长久
BP精炼利润边际达到每桶30美元,ExxonMobil下游利润达55亿美元,壳牌利用率达到102%,结构性下降推迟而非逆转。
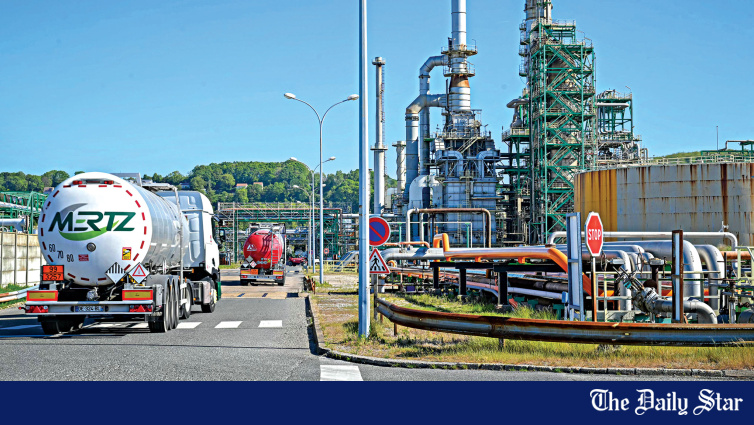
2026年8月4日,伦敦 —— 伊朗战争引发的石油炼油利润激增,为大型石油公司注入了强劲动能,让许多投资者早已写入讣告的行业重获生机。不过,石油行业的复苏建立在战争引发的供应短缺之上,而非结构性改善,很难扭转炼油行业长期衰退的趋势。
未来几年,该行业有望实现异常强劲的收益,但石油消费的长期结构性变化意味着,一旦当前冲突引发的供应中断缓解,炼油行业的光芒很可能迅速黯淡。这种暂时性的黄金时代让西方石油巨头受益,却掩盖了全球炼油业深层的脆弱性。
西方石油巨头数十年来持续退出炼油领域
尽管炼油在全球能源供应链中占据关键地位,但长期以来一直是石油行业中最不受瞩目的领域。过去二十年,西方石油巨头因高昂的运营成本、波动剧烈的利润率、不断攀升的碳排放成本,以及来自中东、非洲和亚洲国家支持的炼油企业的日益激烈竞争,而持续退出该领域。
2010年代末,这种退出趋势加速,尤其是在欧洲地区。随着政府和企业越来越相信,到2030年代电动汽车的快速普及将抑制燃油需求,西方国家和企业不再急于投资新建炼油厂。当时这种战略逻辑看似合理:为什么要投资即将过时的产能?
结果,西方石油巨头的炼油产能急剧缩减:
- (英国石油、雪佛龙、埃克森美孚、壳牌、道达尔能源的)综合炼油量: 2005年为1640万桶/日,2025年降至1040万桶/日
- 在全球总产量中的份额: 2005年为22%,2025年降至13%
- 仅壳牌公司而言: 同期其炼油业务权益从40个降至仅7个
- 来源: 路透社公开利益计算数据
伊朗战争引发炼油利润暴涨
过去一年,由于多个石油资源丰富地区爆发军事冲突,炼油行业环境显著改善。霍尔木兹海峡长达数月的实际封闭——导致炼油厂原油供应受限——以及德黑兰方面对中东各地炼油厂的袭击,使汽油、柴油和航空燃油的炼油利润率创下历史新高。
中东原油供应中断迫使亚洲等地区的炼油厂减产。尽管中国拥有庞大的原油储备,但为抵消原油进口的大幅减少,该国选择大幅削减炼油活动并暂停燃油出口——这一战略决策导致全球市场供应显著收缩。
这些干扰因素共同导致第二季度全球炼油产量较战前水平减少约500万桶/日,降幅约6%。国际能源署(IEA)数据显示,全球炼油厂平均开工率约为7800万桶/日,为2020年新冠疫情最严重时期以来的最低水平。
俄罗斯炼油业也遭乌克兰无人机袭击
与此同时,数月来乌克兰对俄罗斯能源基础设施持续发起的无人机袭击已使俄罗斯的炼油产量急剧下降,迫使莫斯科方面禁止柴油出口。这一宣布导致柴油价格飙升——加剧了来自中东的供应冲击,并造成了全球范围内精炼产品短缺的局面。
两场冲突对炼油利润率的综合影响非常显著。精炼产品短缺使石油巨头们获得了巨大的定价权,并促使运营商满负荷运转工厂。美国炼油厂在冲突期间成为全球最大的燃料供应商,截至7月24日当周,美国炼油厂开工率达到97%,远高于其长期平均水平约90%。
石油巨头盈利:下游利润创纪录
主要综合石油公司的财务业绩表现非凡:
- BP炼油指标毛利:第二季度为30美元/桶(高于第一季度的17美元,一年前为12美元);第三季度迄今平均为42美元/桶
- 埃克森美孚下游利润:第二季度为55亿美元(自2022年以来最高,得益于柴油产量创纪录)
- 雪佛龙下游盈利:49亿美元(本十年来最高水平)
- 壳牌调整后盈利(产品部门):25亿美元(本十年来最高,产能利用率达102%)
道达尔首席执行官帕特里克·普伊昂上月底向分析师们简明地总结道:该公司的炼油部门表现“极为出色”。BP将于周二公布财报,市场预计这家英国石油巨头的下游业务数据也将同样强劲。
为何繁荣难以为继
支撑当前炼油利润的短期压力因素很可能将逐步缓解——关键在于缓解速度。若美伊冲突得以解决,霍尔木兹海峡全面重新开放,中国炼油活动最终恢复,将有助于显著缓解燃油市场压力,但具体何时能实现尚难预料。
显然,行业问题无法一蹴而就。修复中东及俄罗斯数十座炼油厂的损毁将耗时数月甚至数年。与此同时,全球备用炼油产能极度匮乏——这意味着任何新的供应中断都可能在利润最终回归正常前进一步推高利润率。
需求端:战略库存重建
需求端也有积极信号。伊朗战争重燃了对能源安全的担忧。许多国家政府正扩大原油及成品油战略储备,以应对未来可能的供应冲击。各国政府首先需要补充冲突期间消耗的库存。
- 全球石油库存二季度消耗量: 510万桶/日
- 三季度预测消耗量: 220万桶/日
- 来源: 美国能源信息署(EIA)
柴油、航空燃油和汽油库存重建可能需要数年时间,即便冲突引发的供应中断得以缓解,精炼产品需求仍将持续旺盛。咨询公司Wood Mackenzie炼油业务高级副总裁Alan Gelder预计,受益于石油需求持续增长及新建炼油项目储备有限,炼油利润率和开工率将在本十年末保持强劲。
更深层的脆弱性
但这种繁荣掩盖了更深层的脆弱性。如今的暴利来自战争、受损的基础设施和资源短缺——而非行业基本面的结构性改善。炼油商之所以受益,是因为全球石油产能的下降速度快于需求的消失。但这种情况可能不会持续太久。
一些国内炼油能力有限的国家现在正在重新评估是否需要增加本地加工能力。例如,澳大利亚已经在考虑这样的计划。随着时间推移,这些投资可能会带来新一轮产能扩张,最终导致供应过剩——从而重现最初促使西方石油巨头退出炼油业务的局面。
石油巨头们深知这一现实。几年的高额利润或许能减缓炼油行业的衰退,但不太可能扭转这一趋势——这意味着当前的暴利更像是一次暂时的喘息,而非行业结构性复苏的标志。该行业的长期发展趋势仍将持续下滑。
对孟加拉国的影响
对于孟加拉国来说,全球炼油利润激增带来了直接影响。该国所有成品油均依赖进口——这意味着石油巨头们创纪录的炼油利润最终将由孟加拉国消费者和企业以更高的燃油进口成本来买单。孟加拉国第四季度通胀数据中显示的24%的天然气价格上涨和13.8%的燃油及润滑油价格上涨,就是全球炼油利润暴涨的直接下游影响。
战略意义昭然若揭:如果伊朗战争持续干扰中东炼油能力,巴基斯坦的能源进口费用将长期保持高位。由于外汇储备压力加大且塔卡对美元贬值,长期高炼制产品价格形成了显著的宏观经济逆风——在全球供应紧张的情况下,任何本地政策都无法完全抵消这种影响。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/global-economy/news/iran-war-ushers-oil-refining-golden-era-it-wont-last-4239346
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。