Les déclenchements de la guerre en Iran pourraient marquer une ère dorée pour le raffinage du pétrole : un gain financier pour les grandes compagnies pétrolières ne durera pas
Le marge de raffinage du pétrole atteint 30 $/baril, les bénéfices de ExxonMobil dans le secteur aval s’élèvent à 5,5 milliards de dollars, tandis que Shell fonctionne à 102 % de son utilisation; le déclin structurel est reporté, mais pas inversé
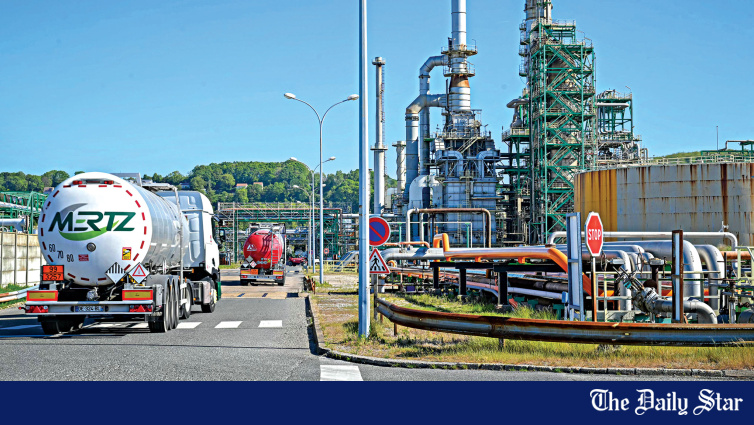
🔧 Des décennies de retrait occidental du raffinage
Malgré son rôle critique dans la chaîne d’approvisionnement énergétique mondiale, le raffinage a toujours été le secteur le moins prestigieux de l’industrie pétrolière. Les majors pétrolières occidentales se sont progressivement retirées de ce domaine au cours des deux dernières décennies, découragées par les coûts opérationnels élevés, les marges notorieusement volatiles, les coûts croissants liés au carbone et la concurrence accrue des raffineries soutenues par l’État au Moyen-Orient, en Afrique et en Asie.
Ce retrait s’est accéléré à la fin des années 2010, notamment en Europe, alors que les gouvernements et les entreprises misaient de plus en plus sur une adoption rapide des véhicules électriques pour réduire la demande en carburant d’ici les années 2030, limitant ainsi le besoin d’investissements supplémentaires dans le raffinage. La logique stratégique semblait alors solide : pourquoi investir dans des capacités qui deviendraient bientôt obsolètes ?
En conséquence, la capacité de raffinage des géants pétroliers occidentaux a fortement diminué :
- 🔧 Volumes de raffinage combinés (BP, Chevron, Exxon, Shell, TotalEnergies) : 16,4 millions de barils/jour en 2005 → 10,4 millions de barils/jour en 2025
- 🌍 Part de marché mondiale : 22 % en 2005 → 13 % en 2025
- 🛢️ Shell uniquement : Réduction des intérêts dans les raffineries de 40 à seulement 7 sur la période
- 📊 Source : Calculs de Reuters Open Interest
💥 La guerre en Iran déclenche une explosion des marges de raffinage
L’environnement de raffinage s’est considérablement amélioré au cours de la dernière année, grâce à une escalade des conflits militaires dans plusieurs régions riches en pétrole. La combinaison de la fermeture effective, prolongée, du détroit d'Ormuz — qui a limité l’accès des raffineurs au brut — et des attaques de Téhéran contre les raffineries à travers le Moyen-Orient ont fait grimper les marges de raffinage pour l’essence, le gazole et le kérosène à des niveaux records.
La perte de brut moyen-oriental a contraint les raffineries, notamment en Asie, à réduire leurs taux d’exploitation. Bien que la Chine dispose de vastes stocks de brut, elle a choisi de réduire fortement son activité de raffinage et d’arrêter ses exportations de carburant pour compenser sa baisse brutale des importations de brut — une décision stratégique qui a retiré une quantité significative de l’offre mondiale du marché.
Ensemble, ces perturbations ont retiré environ 5 millions de barils par jour, soit environ 6 %, de la capacité de raffinage mondiale pré-guerre au deuxième trimestre. Les taux de fonctionnement des raffineries mondiales ont en moyenne atteint 78 millions de barils/jour, le niveau le plus bas depuis les pires moments de la pandémie de COVID-19 en 2020, selon l’Agence internationale de l’énergie (AIE).
🔥 Les raffineries russes aussi touchées par les attaques de drones ukrainiennes
Pendant ce temps, des mois d'attaques incessantes par drones ukrainiens contre les infrastructures énergétiques russes ont fortement réduit la production de raffinage de la Russie, forçant Moscou à interdire les exportations de gazole. Cette annonce a fait flamber les prix du gazole — aggravant le choc d'offre au Moyen-Orient et créant une véritable pénurie mondiale de produits raffinés.
L'impact combiné des deux conflits sur la rentabilité du raffinage a été dramatique. La pénurie de produits raffinés a donné un pouvoir de fixation des prix colossal aux grandes compagnies pétrolières et incité les exploitants à faire fonctionner leurs usines à pleine capacité. Les raffineries américaines, devenues les principaux fournisseurs mondiaux de carburant pendant le conflit, ont fonctionné à 97 % de leur capacité la semaine du 24 juillet, bien au-dessus de leur moyenne à long terme d'environ 90 %.
💰 Bénéfices du Pétrole : des profits records en aval
Les résultats financiers ont été extraordinaires parmi les grandes compagnies pétrolières intégrées :
- 📊 Marge indicatrice de raffinage de BP : 30 $/baril au T2 (contre 17 $ au T1, 12 $ il y a un an) ; moyenne de 42 $/baril jusqu'à présent au T3
- 💰 Bénéfices en aval d'Exxon : 5,5 milliards de $ au T2 (niveau le plus élevé depuis 2022, porté par une production de gazole record)
- 💰 Bénéfices en aval de Chevron : 4,9 milliards de $ (niveau le plus élevé de cette décennie)
- 💰 Bénéfices ajustés de Shell (division produits) : 2,5 milliards de $ (niveau le plus élevé de cette décennie, taux d'utilisation de 102 %)
Patrick Pouyanne, PDG de TotalEnergies, a résumé la situation avec justesse lors d'une récente rencontre avec les analystes en déclarant que le segment de raffinage de l'entreprise avait fonctionné « de manière exceptionnelle ». BP publiera ses résultats le mardi, avec des attentes de chiffres tout aussi solides pour sa division aval de la part de ce géant britannique.
🔥 Pourquoi le boom ne durera pas
La plupart des pressions immédiates soutenant ces marges de raffinage devraient s’atténuer — la question est de savoir à quelle vitesse. Une résolution durable du conflit États-Unis-Iran, incluant une réouverture complète du détroit d’Ormuz et la reprise progressive de l’activité de raffinage en Chine, pourrait significativement assouplir les marchés pétroliers, mais personne ne peut prédire quand cela pourrait se produire.
Ce qui est clair, c’est que les problèmes de l’industrie ne pourront pas être résolus immédiatement. La réparation des dégâts causés à des dizaines de raffineries au Moyen-Orient et en Russie prendra des mois, voire des années. En attendant, la capacité excédentaire mondiale de raffinage reste exceptionnellement faible — ce qui signifie qu’une nouvelle perturbation pourrait faire flamber les marges avant qu’elles ne reviennent à la normale.
📊 Côté demande : reconstitution des stocks stratégiques
Il y a aussi des raisons d’être optimiste du côté de la demande. La guerre en Iran a relancé les inquiétudes concernant la sécurité énergétique. De nombreux gouvernements étendent ainsi leurs installations de stockage stratégique pour le pétrole brut et les carburants raffinés afin de se protéger contre les futurs chocs d’offre. Les États doivent commencer par simplement reconstituer les stocks épuisés pendant le conflit.
- 📉 Diminution mondiale des stocks de pétrole au T2 : 5,1 millions de barils/jour
- 📉 Prévision de diminution au T3 : 2,2 millions de barils/jour supplémentaires
- 📊 Source : US Energy Information Administration (EIA)
La reconstitution des stocks de gazole, de kérosène et d’essence prendra probablement plusieurs années, créant une demande persistante pour les produits raffinés même après la fin des perturbations d’offre liées au conflit immédiat. Alan Gelder, vice-président senior pour le raffinage chez le cabinet de conseil Wood Mackenzie, s’attend à ce que les marges de raffinage et les taux d’utilisation restent solides jusqu’à la fin de la décennie, soutenus par une croissance continue de la demande en pétrole et un pipeline limité de nouveaux projets de raffinage.
🔴 La Fragilité Plus Profonde
Mais ce boom cache une fragilité plus profonde. Les profits exceptionnels actuels sont générés par la guerre, les infrastructures endommagées et la pénurie — et non par une amélioration structurelle des fondamentaux de l'industrie. Les raffineurs en profitent parce que le monde a perdu en capacité plus rapidement que la demande n'a diminué. Mais cela pourrait ne pas durer longtemps.
Plusieurs pays disposant de capacités de raffinage domestiques limitées réévaluent désormais si ils ont besoin de plus de capacité de traitement locale. Par exemple, l’Australie envisage déjà de tels plans. Avec le temps, ces investissements pourraient créer une nouvelle vague de capacité et, éventuellement, mener à une surproduction — recréant ainsi les mêmes conditions qui ont poussé les majors occidentales à quitter l'activité de raffinage au départ.
Les majors pétrolières comprennent cette réalité. Quelques années de marges exceptionnelles pourraient ralentir le déclin du secteur du raffinage. Mais elles ne sont pas susceptibles de l’inverser — ce qui signifie que les profits exceptionnels actuels doivent être compris comme une trêve temporaire plutôt que comme un redressement structurel d’une industrie dont la trajectoire à long terme reste fermement à la baisse.
💰 Implications pour le Bangladesh
Pour le Bangladesh, l’explosion des marges de raffinage à l’échelle mondiale a des répercussions directes. Le pays importe l’ensemble de ses produits pétroliers raffinés — ce qui signifie que les marges records réalisées par les grandes compagnies pétrolières sont finalement payées par les consommateurs et entreprises bangladais sous forme de factures d’importation de carburant plus élevées. L’inflation de 24 % sur le gaz et de 13,8 % sur les carburants et lubrifiants rapportée dans les données inflationnistes du Q4 du Bangladesh sont des effets en aval directs de la hausse des marges de raffinage mondiale.
L’impact stratégique est évident : la facture d’importation d’énergie du Bangladesh restera élevée tant que la guerre en Iran continue de perturber la capacité de raffinage au Moyen-Orient. Avec les réserves de devises étrangères déjà sous pression et le taka en dépréciation face au dollar, la période prolongée de prix élevés des produits raffinés constitue un vent macroéconomique significatif – un défi qu’aucune politique intérieure ne pourra pleinement contrer tant que les conditions d’approvisionnement mondiaux restent serrées.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/global-economy/news/iran-war-ushers-oil-refining-golden-era-it-wont-last-4239346
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



