El suministro de gas en Bangladesh está listo para recuperarse mientras Petrobangla reserva cargamentos de GNL el 8 de septiembre
El Financial Express, Daca — La oferta total de gas en Bangladés se espera que aumente significativamente en septiembre de 2026 debido a la re-gasificación de volúmenes aumentados de gas licuado importado (GNL), mientras que tanto las unidades de almacenamiento flotante y de regasificación (FSRUs) regresan a operaciones completas — ofreciendo alivio desesperadamente necesario para una sector industrial que ha sido paralizado por escasez de gas desde finales de julio.
"Al menos ocho cargamentos de GNL serán importados en septiembre, principalmente de proveedores de GNL de mercado spot y empresas con contratos a corto plazo," dijo un funcionario senior de la empresa estatal Petrobangla a *El Financial Express* el sábado — confirmando la recuperación de la oferta de septiembre tras semanas de interrupción causadas por el incendio del FSRU Excelerate Energy y las suspensiones operativas posteriores.
🔹 Pronóstico de Oferta de Septiembre
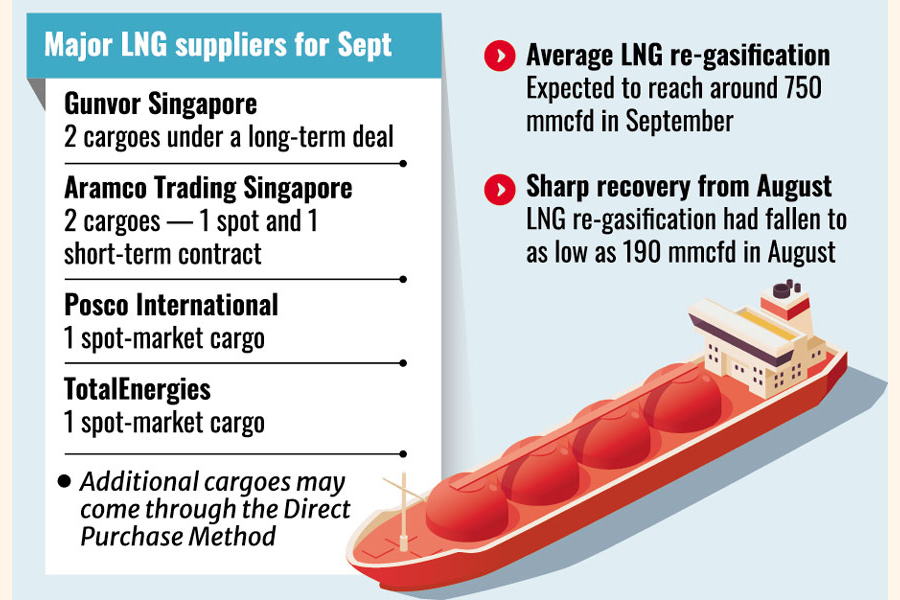
La re-gasificación promedio del GNL en las dos FSRUs operativas del país se espera que sea alrededor de 750 millones de pies cúbicos por día (mmcfd), con la re-gasificación diaria variando entre 700 mmcfd y 800 mmcfd — una recuperación drástica desde los niveles de agosto que dejaron a las fábricas de textiles, plantas eléctricas y unidades industriales funcionando a una fracción de su capacidad.
Los ocho cargamentos de GNL confirmados para la entrega en septiembre provienen de una mezcla diversificada de proveedores y estructuras de contratos:
- 📦 Gunvor Singapur Pte Ltd: dos cargamentos bajo acuerdo a largo plazo con Petrobangla
- 📦 Aramco Trading Singapur Pte Ltd: dos cargamentos — uno *spot*, otro acuerdo de suministro a corto plazo
- 📦 Posco International Corporation: cargamento de GNL del mercado *spot*
- 📦 TotalEnergies Gas & Power Ltd: cargamento de GNL del mercado *spot*
- 📦 Cargamentos adicionales de empresas contratadas bajo el método de compra directa (DPM)
Si las empresas contratadas bajo el método de compra directa (DPM) suministran GNL de acuerdo con sus compromisos, la regasificación total de GNL aumentará aún más, superando los 750 millones de pies cúbicos por día (mmcfd) de la proyección base, indicó un funcionario de Petrobangla.
📉 Impacto en agosto: ¿Hasta dónde llegó la crisis?
La recuperación de septiembre es especialmente significativa dado lo severamente restringido que estuvo el suministro de gas de Bangladés durante agosto de 2026. El funcionario de Petrobangla señaló que la regasificación de GNL en septiembre sería considerablemente mayor en comparación con agosto, cuando la regasificación de GNL cayó hasta niveles de aproximadamente 190 millones de pies cúbicos por día (mmcfd) — una fracción de los niveles operativos normales.
La colapso en el suministro de agosto fue causado por una combinación de factores:
- 🔥 Accidente por incendio en la terminal FSRU de Excelerate Energy: Un accidente repentino en la terminal flotante de GNL de Excelerate Energy en el Golfo de Bengala dejó inactiva la terminal por al menos 15 días, desde finales de julio hasta mediados de agosto
- 🚢 Cargamentos retenidos: Al menos dos cargamentos de GNL *spot* no pudieron entregarse a la terminal FSRU afectada y tuvieron que permanecer retenidos en el Golfo de Bengala durante varias semanas
- 🌊 Mareas revueltas: Condiciones marítimas adversas afectaron las operaciones de la terminal FSRU y los horarios de entrega de cargamentos
- 🔥 Cargamento de GNL defectuoso: La llegada de un cargamento de GNL defectuoso agravó aún más la re-gasificación general durante agosto
- 🚢 Cargamentos de proveedores retenidos: Los cargamentos de Gunvor Singapur y TotalEnergies Gas & Power se vieron afectados por el cierre de la terminal FSRU
🏭 Impacto Industrial: De la Crisis a la Recuperación
La crisis de suministro de gas en agosto tuvo un impacto en cascada en el sector industrial de Bangladés:
- 🧵 660 fábricas textiles sufrieron una grave escasez de gas desde la tercera semana de julio
- 🧵 244 fábricas textiles han permanecido cerradas desde 2019 (estrés acumulado)
- ⚡ 62 plantas de energía enfrentaron interrupciones en la generación a finales de agosto
- 🧵 Mosharraf Composite Textile: la producción cayó a 30% de capacidad, perdiendo Tk 50 millones en un mes
- 🧵 MS Dyeing Printing: cerró completamente desde el 18 de agosto, perdiendo Tk 1.10 crore en ingresos diarios
- ⚡ Bhuiyan Textile: cerró durante 22 días consecutivos en Narsingdi
La recuperación en septiembre a 750 mmcfd no eliminará por completo estas presiones industriales, pero permitirá que muchas fábricas afectadas reanuden una producción significativa, especialmente en la cadena de suministro textil y de confecciones, que ha sido la más afectada.
🔥 Operaciones de FSRU: Ambos Terminales en Máxima Potencia
La infraestructura de importación de GNL de Bangladés incluye dos FSRUs operativas en el Golfo de Bengala, ubicadas frente a Moheshkhali:
- 🔹 FSRU Excelerate Energy: reanudó operaciones parciales el 15 de agosto, luego fue suspendido nuevamente por un problema relacionado con la carga, antes de reanudar operaciones completas el 22 de agosto tras permanecer cerrado tres días
- 🔹 FSRU Summit LNG: se volvió completamente operativo el 15 de agosto tras sus propias interrupciones previas
Con ambos FSRUs ahora operativos nuevamente, el recuperación de la oferta en septiembre puede proceder según lo planeado —asumiendo que no haya más interrupciones técnicas. El patrón previo de suspensiones intermitentes de los FSRUs ha sido la principal causa de la volatilidad en el suministro de gas que ha afectado al sector industrial de Bangladés desde mediados de 2026.
📊 Estrategia de Compra de GNL: Fuentes Diversificadas
El mix de cargamentos de septiembre refleja una deliberada diversificación de las fuentes de suministro de GNL:
- 🔹 Contratos a largo plazo: Gunvor Singapur bajo el marco existente de Petrobangla
- 🔹 Contratos a corto plazo: Acuerdo de suministro de Aramco Trading Singapur
- 🔹 Compra en el mercado al contado: Cargas de Posco International y TotalEnergies Gas & Power
- 🔹 Método de Compra Directa (DPM): cargas adicionales de empresas contratadas
Esta estrategia de sourcing diversificada es estratégicamente crucial debido a la volatilidad del mercado global de GNL. La interrupción impulsada por la guerra en Irán de las sumisiones de GNL del Medio Oriente, combinada con picos estacionales de demanda en Asia y Europa, ha creado un entorno de precios impredecible. Al mantener relaciones con múltiples proveedores en estructuras de contratos a largo plazo, a corto plazo y en el mercado al contado, Petrobangla puede adaptarse mejor a las interrupciones de suministro y a las subidas de precios que si dependiera de una sola estructura contractual.
🌍 Contexto Estratégico: Seguridad Energética
La recuperación del GNL en septiembre ocurre en el contexto de desarrollos estratégicos más amplios en el sector energético de Bangladés:
- 🛢️ Factura de importación de petróleo: $10.63 mil millones (↑ 107% año tras año) — trayectoria insostenible
- 🛢️ Cargamentos de GNL de septiembre: más del doble de las tasas previas a la guerra debido al precio del mercado spot
- 🛢️ Unidad de carbón de Rampal descartada: reemplazada por una planta solar de 442 MW (decisión separada)
- 🛢️ Cooperación nuclear con EE.UU.: Bangladés busca socios para tecnología de reactores nucleares pequeños (SMR)
- 🛢️ Gobierno desviando presupuesto de desarrollo hacia la generación de energía limpia
La combinación de estas medidas refleja una reevaluación integral de la estrategia energética de Bangladés — con el GNL manteniéndose como combustible puente clave a corto y mediano plazo mientras el país acelera inversiones a largo plazo en capacidad solar y nuclear para reducir la dependencia de los combustibles fósiles importados.
🔧 Rol de coordinación de Petrobangla
Petrobangla, como corporación estatal de petróleo y gas, desempeña un papel central en el sistema de importación y distribución de GNL de Bangladés:
- 📦 Adquisición de cargamentos de GNL: compras a largo plazo, corto plazo, mercado spot y bajo el esquema DPM
- 📦 Supervisión de la operación de FSRU: coordinación con Excelerate Energy y Summit
- 📦 Distribución de gas: a través de la red nacional de transmisión de gas
- 📦 Exploración de gas doméstico: esfuerzos continuos para desarrollar campos de gas nacionales
El calendario de cargamentos de septiembre refleja los esfuerzos de recuperación de Petrobangla tras la interrupción de agosto — y su capacidad para movilizar ocho cargamentos con múltiples proveedores en semanas tras la normalización del FSRU es, por sí misma, una señal positiva sobre la capacidad de adquisición de la empresa estatal.
📈 Implicaciones para la industria de Bangladés
Para el sector industrial de Bangladés, la recuperación del suministro de gas en septiembre no podría llegar en mejor momento. Principales implicaciones:
- ✓ Molinos textiles: 660 molinos afectados pueden reanudar la producción con mayor utilización de capacidad
- ✓ Fábricas de confección (RMG): la cadena de suministro de retroceso puede estabilizarse para los exportadores de prendas de vestir
- ✓ Plantas de generación eléctrica: 62 plantas afectadas pueden reanudar la generación con mayor capacidad
- ✓ Producción de fertilizantes: las plantas nacionales de fertilizantes pueden complementar el suministro importado
- ✓ Industrias del acero, papel y cerámica: los sectores dependientes del gas pueden reanudar la producción
La recuperación de septiembre también llega en un momento estratégicamente importante para la narrativa de estabilización económica más amplia de Bangladés. Con el banco central reportando un rebote de FY26 ganancias netas de confección (RMG) en el cuarto trimestre con un crecimiento de 10.38% respecto al trimestre anterior, y los indicadores macroeconómicos más amplios mostrando señales de estabilización, la restauración del suministro normal de gas será un habilitador crítico para una recuperación industrial sostenida durante la transición de graduación de país menos adelantado (LDC), que comenzará en noviembre de 2026.
⚠️ Riesgos restantes
A pesar del positivo panorama de septiembre, varios riesgos persisten:
- ⚠️ Fiabilidad del FSRU: Ambos terminales han experimentado múltiples suspensiones en los últimos meses; es posible que ocurran más interrupciones
- ⚠️ Volatilidad de los precios del GNL spot: La guerra en Irán y la demanda estacional podrían impulsar los precios al alza
- ⚠️ Fiabilidad en la entrega de cargamentos: Las condiciones del mar revuelto y el desempeño de los proveedores siguen siendo impredecibles
- ⚠️ Presión sobre las reservas de divisas: La factura de $10.63 mil millones de FY26 por petróleo ha tensionado las reservas
La recuperación de septiembre debe considerarse una estabilización crítica pero frágil —requiere la continuidad de la fiabilidad operativa de ambos FSRUs, un desempeño sostenido en la entrega de cargamentos de GNL y condiciones de precios internacionales estables. Sin estos factores, el sector industrial de Bangladés sigue expuesto a más choques en la cadena de suministro durante el período de transición por la graduación de los Países Menos Adelantados (LDC).
Esta noticia fue publicada originalmente por The Financial Express. Para el informe original completo, visite: https://thefinancialexpress.com.bd/economy/gas-supply-getting-a-boost-with-lng-resurgence
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas




✍️ Más de System Administrator


