El gobierno de Bangladesh planea enmendar la Ley de Seguros a medida que la crisis afecta al sector.
El ministro de Finanzas, Amir Khosru, revela planes de enmienda para la Ley de Seguros de 2010, además de un marco de resolución de crisis, ya que el 57% de las reclamaciones de seguros de vida siguen sin pagarse en 82 compañías.
🏛 El gobierno está preparando enmiendas a la Ley de Seguros de 2010 y redactando un marco de resolución de crisis para el sector de seguros, ya que se propone abordar las debilidades generalizadas en la industria. El paquete de reformas, que se presentará ante el Parlamento en los próximos días, representa la intervención más completa en el problemático sector de seguros de Bangladesh en más de una década.
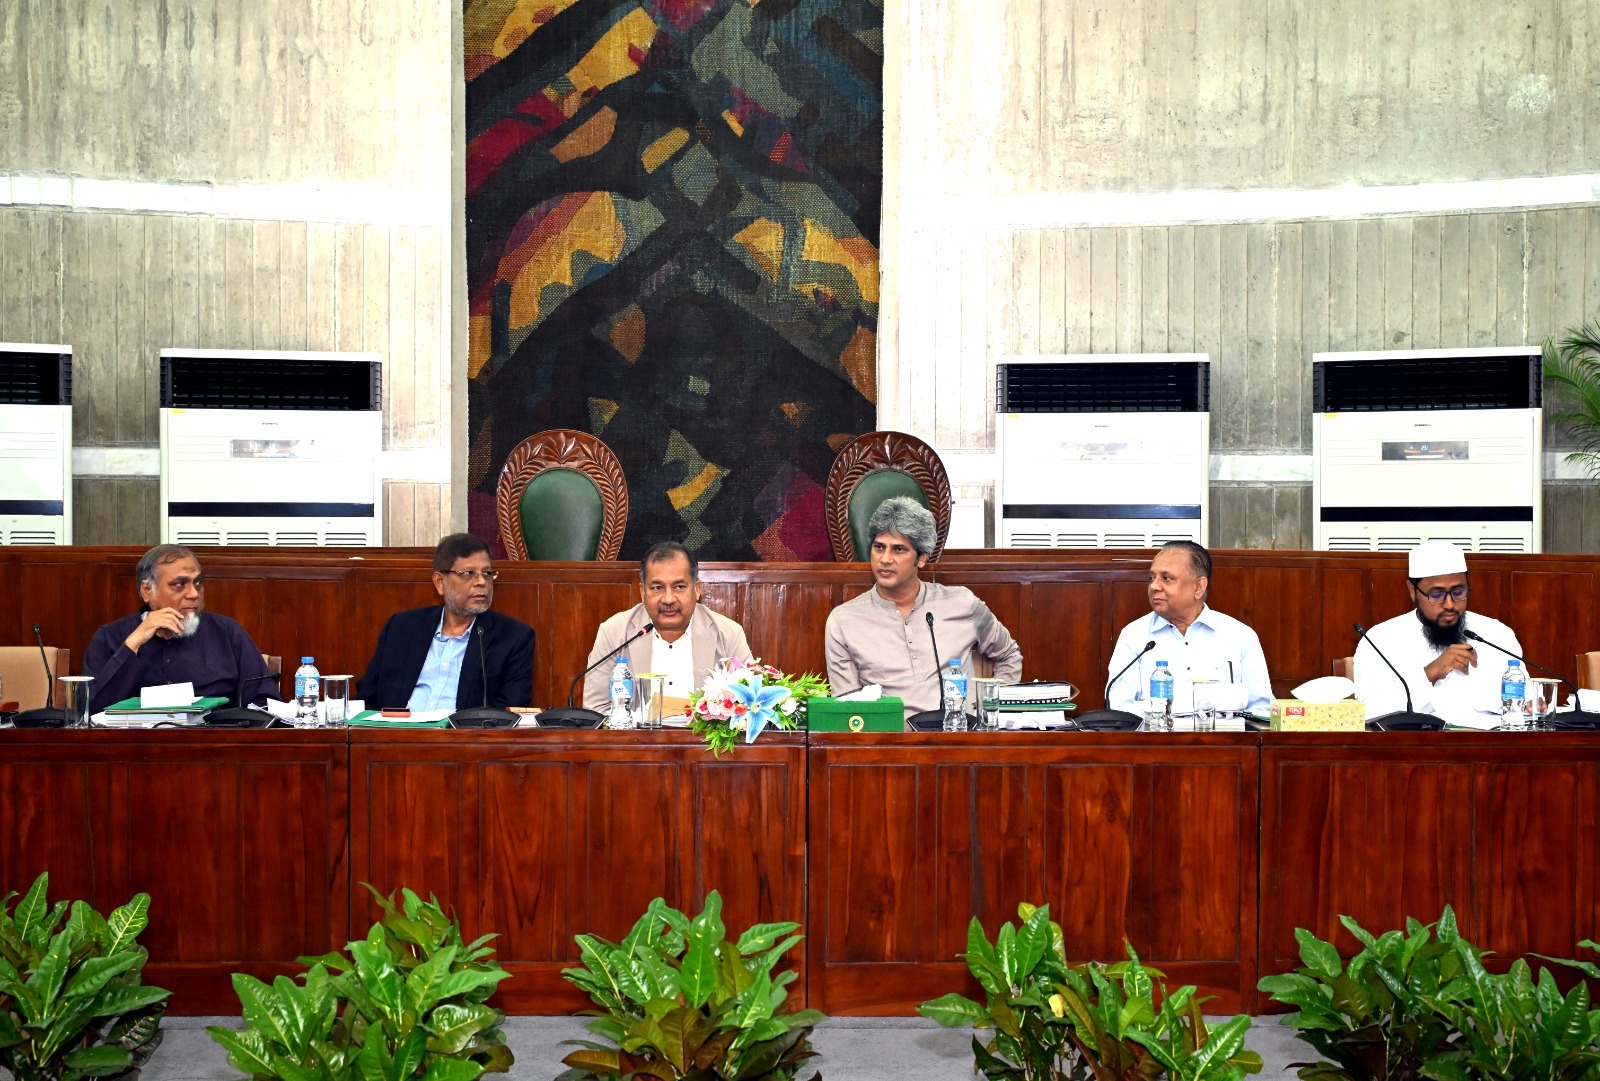
📜 Se espera que ambas medidas se presenten ante el Parlamento en los próximos días, dijo ayer el Ministro de Finanzas y Planificación, Amir Khosru Mahmud Chowdhury, a los periodistas después de visitar la sede de la Autoridad de Desarrollo y Regulación de Seguros (IDRA) en Motijheel, Dhaka. El ministro reconoció que las batallas legales estaban retrasando las reformas, con entidades "que buscan una ventaja indebida" recurriendo con frecuencia a los tribunales, dejando a varias empresas sin directores generales regulares. Dijo que las enmiendas a la ley de seguros y la reestructuración de la gestión estaban en marcha para abordar el problema.
⚠ El 57% de las reclamaciones de seguros de vida no se pagan
El sector de seguros ha caído en la misma trampa de corrupción, mala gestión y negligencia regulatoria que una vez paralizó a la industria bancaria, dijo el ministro, señalando que el 57 por ciento de las reclamaciones de seguros de vida siguen sin pagarse. Khosru dijo que el gobierno liderado por el BNP ha descubierto irregularidades generalizadas en el sector desde que asumió el cargo. Advirtió que las empresas que continúan reteniendo las cuotas de los asegurados podrían verse obligadas a liquidar activos para cumplir con sus obligaciones.
"El seguro desempeña un papel vital en nuestra economía, ofreciendo seguridad para la vida de las personas, sus hogares y sus pertenencias", dijo. "Pero hemos fallado en elevar este sector al lugar que le corresponde, y hoy ofrece pocas buenas noticias". La proporción de reclamaciones de seguros de vida no pagadas del 57% es una de las más altas de cualquier mercado de seguros asiático importante, lo que se traduce en un fracaso estructural de la función principal del sector de proporcionar seguridad financiera a los asegurados que han pagado primas de buena fe.
- 📊 Reclamaciones de seguros de vida no pagadas: 57%
- 🏛 Total de compañías de seguros: 82
- 📜 Enmienda de la Ley de Seguros de 2010: En preparación
- 📜 Marco de resolución de crisis: En redacción
- ⚠ Empresas que desafían las directivas regulatorias: 7-8
- 💰 Sistemas de dos servidores: Prohibidos
- 📅 Plan de desarrollo de la fuerza laboral de IDRA: 3-5 años
- 🏛 Paralelo de la bancarrota: Crisis del sector bancario
📜 Paralelo del Sector Bancario: Mismos Patrones de Explotación
Haciendo un paralelismo con la crisis bancaria del país, el ministro dijo que las aseguradoras habían malversado los fondos de los asegurados a través de patrones similares de explotación y corrupción sin control. "Al igual que el sector bancario fue explotado a través de desviaciones y corrupción, encontramos la misma mala gestión y falta de regulación cuando asumimos el control del sector de seguros", dijo. Muchas empresas habían desviado el dinero de los clientes hacia la tierra, bienes raíces y valores del gobierno en lugar de mantener la liquidez necesaria para pagar las reclamaciones, afirmó el ministro.
"Los ciudadanos invierten una parte de sus ingresos en seguros de vida para protegerse en tiempos difíciles. Sin embargo, la mayoría de ellos no han recibido sus pagos legítimos", dijo. La referencia a la desviación de fondos hacia bienes raíces y valores gubernamentales es significativa — las compañías de seguros están obligadas a mantener depósitos estatutarios y activos líquidos para cumplir con las obligaciones de reclamos, pero la débil supervisión regulatoria ha permitido a las empresas invertir los ingresos de las primas en activos ilíquidos que no se pueden convertir rápidamente para pagar los reclamos.
💰 Advertencia de Liquidación de Activos
El ministro también dijo que IDRA había sido autorizado a adoptar una postura más firme, con cada compañía que no hubiera resuelto los reclamos recibiendo un plazo estricto. "Las compañías que no paguen enfrentarán consecuencias directas", dijo. "Si enfrentan escasez de efectivo, se verán obligadas a vender sus propiedades y activos de tierras para resolver los reclamos públicos".
Las investigaciones también han encontrado que varias aseguradoras operan dos sistemas paralelos de mantenimiento de registros, uno genuino y otro oculto, que se utilizaron para procesar transacciones no autorizadas, dijo. "Mantener servidores duales está estrictamente prohibido. Después de un período de gracia, comenzarán las inspecciones y se tomarán medidas legales estrictas contra los infractores", agregó. La prohibición del sistema de dos servidores es estructuralmente importante — sin un mantenimiento de registros unificado, los reguladores no pueden monitorear efectivamente las posiciones financieras de las aseguradoras o detectar transacciones no autorizadas en tiempo real.
🏛 7-8 Compañías de Seguros Enfrentan un Escrutinio Severo
Siete a ocho compañías de seguros han desafiado persistentemente las directivas regulatorias y ahora enfrentan un escrutinio serio sobre su operación continua, dijo el ministro, agregando que deben resolver sus problemas pendientes en breve o enfrentar acciones severas. También señaló debilidades estructurales profundas dentro de IDRA, diciendo que el regulador carecía de una fuerza laboral permanente y especializada y, en cambio, dependía de comisionados y oficiales en comisión de servicio que se iban después de que finalizara su mandato.
"Nuestro plan de tres a cinco años es reducir la dependencia del personal en comisión de servicio y construir la propia fuerza laboral capacitada, profesional y permanente de IDRA, con una trayectoria profesional clara", dijo. El cronograma de tres a cinco años para el desarrollo de capacidades de IDRA refleja el horizonte realista para transformar un regulador que históricamente ha sido staffeado principalmente por funcionarios en comisión de servicio. La construcción de un equipo permanente de profesionales de seguros —actuarios, analistas financieros, especialistas en gestión de riesgos y oficiales de cumplimiento— requiere tanto una reforma de reclutamiento como una inversión sostenida en capacitación.
📜 82 Compañías de Seguros: Muchas Débiles
El sector, que comprende 82 compañías de seguros, "muchas de las cuales son débiles", sigue siendo un problema nacional vital que los gobiernos sucesivos no han logrado aprovechar al máximo su potencial económico, dijo Khosru. "Las disposiciones de reestructuración de las compañías se incorporarán en las leyes de seguros actualizadas. Una vez que se implementen las medidas de cumplimiento de IDRA, una imagen pública positiva seguirá naturalmente", añadió.
El sector de 82 compañías, que incluye tanto el seguro de vida como el general, ha sido considerado durante mucho tiempo demasiado fragmentado para una rentabilidad sostenible. La referencia a las disposiciones de reestructuración de las compañías que se incorporan en las leyes de seguros actualizadas indica que el gobierno está preparando el marco legal para posibles fusiones o consolidaciones, similar a la consolidación en curso del sector bancario en virtud de las enmiendas de la Ley de Compañías Bancarias.
🤝 Preguntado sobre fusiones: es prematuro comentar
Cuando se le preguntó si se estaban considerando fusiones para las empresas más débiles, se negó a dar una respuesta definitiva. "Hasta que se finalice el marco de resolución, sería prematuro comentar", señaló. "Se tomarán las medidas necesarias para las compañías de seguros". La respuesta mesurada sobre las fusiones refleja la sensibilidad política de la consolidación forzada, pero el marco que se está preparando incluirá claramente disposiciones de fusión que IDRA puede aplicar a las aseguradoras débiles que no puedan cumplir con los requisitos regulatorios de forma independiente.
🌏 Contexto estratégico para el sector de seguros de Bangladesh
Para el sector financiero más amplio de Bangladesh, la agenda de reformas del sector de seguros tiene una importancia estratégica. La penetración de los seguros en Bangladesh sigue siendo una de las más bajas de Asia —menos del 1% del PIB— a pesar del creciente número de clase media en el país y la expansión del grupo de activos asegurables. La ratio de reclamaciones no pagadas del 57% es una razón principal de la baja penetración: cuando los consumidores observan que las aseguradoras no pagan reclamaciones legítimas, eligen racionalmente evitar los productos de seguros, perpetuando el bajo rendimiento del sector.
La iniciativa de la IDRA para liquidar reclamaciones por un valor de 37,54 crore Tk a 8.417 asegurados de siete aseguradoras de vida en dificultades —informadas por separado— representa el tipo de intervención estructural necesaria para comenzar a reconstruir la confianza de los consumidores. El plan de enmiendas del ministro de Finanzas, combinado con el marco de resolución de crisis, la advertencia de liquidación de activos, la prohibición de dos servidores, el desarrollo de capacidades de la IDRA y las disposiciones de reestructuración de la empresa, complementan esta intervención estableciendo el marco estructural necesario para prevenir futuros impagos de reclamaciones.
📜 ¿Qué viene a continuación?
Los próximos meses revelarán si el gobierno puede traducir la agenda de reformas anunciada en propuestas legislativas específicas, marcos regulatorios y acciones de cumplimiento. La credibilidad de la reforma más amplia del sector de seguros dependerá del compromiso político sostenido, el seguimiento operativo por parte de la IDRA y la voluntad del ministerio de Finanzas de impulsar los cambios estructurales necesarios para abordar los problemas profundamente arraigados que Khosru ha identificado.
Para la resiliencia económica más amplia de Bangladesh, un sector de seguros que funcione es estratégicamente importante. Sin un seguro efectivo, los hogares y las empresas absorben el impacto financiero total de riesgos como enfermedad, muerte, daños a la propiedad, interrupción del negocio y reclamaciones de responsabilidad. Esta función de absorción de riesgos recae en el gobierno cuando ocurren desastres, creando una presión fiscal que podría mitigarse parcialmente a través de un mercado de seguros desarrollado. La agenda de reformas anunciada por el ministro de Finanzas representa el esfuerzo más creíble hasta el momento para abordar esta brecha estructural en la arquitectura del sector financiero de Bangladesh.
La capacidad del sector para recuperarse determinará en última instancia si Bangladesh puede construir un mercado de seguros creíble que apoye la seguridad financiera de los hogares, la gestión de riesgos empresariales y una resiliencia económica más amplia durante y más allá de la graduación de PMA en noviembre de 2026.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/govt-plans-insurance-law-changes-crisis-grips-sector-4272941
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas