طلب 38 بنكًا من بنغلاديش تكافؤًا قدره 28,000 كرور تاكا من صندوق التحفيز لدعم الأعمال المصابة بالتوتر
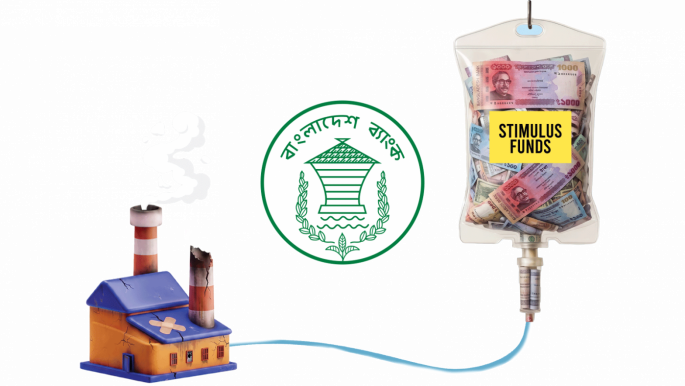
📊 الأرقام في نظرة عامة
- 🏦 38 بنكًا — وقع اتفاقيات تحفيز مع البنك المركزي بنغلاديش
- 💰 تاكا 28,000+ مليار — طلبت بموجب برنامج التحفيز
- 💰 تاكا 41,000 مليار — حجم إجمالي تسهيلات إعادة التمويل (جزء من حزمة تاكا 60,000 مليار أوسع)
- 📅 1 سبتمبر 2026 — بدء تسليم القروض
- 📈 10.0% — معدل الفائدة الحالي للتسهيلات (معدل السياسة 9.5% + 50 نقطة أساس)
- ⏳ 3 سنوات — فترة سحب تدريجي (لا يتم تسليمها دفعة واحدة)
- 💼 2.5 مليون وظيفة — هدف حزمة تاكا 60,000 مليار التحفيزية
- 📉 قصص 50 نقطة أساس — في 30 يوليو 2026 (قصص أولي في معدل السياسة منذ نحو سنتين)
- 📈 9.5% — معدل سياسة البنك المركزي بنغلاديش الحالي
💰 حل خلاف معدل الفائدة
أزالت بنغلاديش بنك العقبات أمام بدء تسليم القروض في 1 سبتمبر بعد حل خلاف حول معدل الفائدة مع البنوك التجارية بشأن تمويل تسهيلات إعادة التمويل بقيمة تاكا 41,000 مليار. بموجب الشروط المتفق عليها، سيعطي البنك المركزي بنغلاديش البنوك الموفرة للتمويل معدلًا مرتبطًا بمعدل سياساته زائد 50 نقطة أساس — بدلاً من 9% التي كانت مقترحة أصلًا.
أكد مسؤولو الخزانة في عدة بنوك أن معدل 9% الثابت كان نقطة خلاف رئيسية. من خلال ربط المعدل بمعدل السياسة بنحو 50 نقطة أساس، يمكن لبنك الاحتياطي المركزي أن يقوم بتعديل التكاليف القرضية تلقائيًا مع أي تغييرات مستقبلية في السياسة — هيكلية توفر للبنوك التجارية راحة البال بأن تكلفة تمويلها ستتبع قرارات السياسة النقدية خلال فترة السحب لمدة ثلاث سنوات. بعد خفض بنحو 50 نقطة أساس في 30 يوليو 2026 — وهو أول خفض لمعدل السياسة في غضون Nearly two years — الآن معدل السياسة عند 9.5٪، مما يضع معدل الخدمة الحالي عند 10٪.
📜 المحاولات السابقة الفاشلة والخوفات المتعلقة بالخزانة
فشل المحاولات السابقة لحل الخلاف حول المعدل، بما في ذلك اجتماعين رئسيين بقيادة نائب حاكم الدكتور كابر أحمد مع رؤساء الخزانة الذين كانوا مقسمين حول نسب الودائع المسبقة بين 60-70٪ و70-80٪، دون الوصول إلى اتفاق. بالإضافة إلى معدل الفائدة، رفع مسؤولو الخزانة مخاوفهم حول جبهتين إضافيتين:
- 😢 لا يوجد ضمان سائل — لن يحمل الأموال الموقوفة بموجب هذا البرنامج أي دعم سائل، حيث أكدت البنك المركزي لبنغلاديش أن الأصول تحت هذا الحزمة لا يمكن استخدامها كضمان لمويلات إعادة الشراء خلال حالات نقص النقد.
- 💰 علاج المحاسبة غير واضح — غير متأكد المصارف كيف تسجل الأموال في ميزانيتها، مما يثير أسئلة حول علاج رأس المال التنظيمي والتطلبات الإبلاغية.
📊 تصميم بنيوي: سحب تدريجي
سيتم سحب الأموال تدريجيًا على مدار ثلاث سنوات بدلاً من توزيعها دفعة واحدة، كما ذكر مسؤول في البنك المركزي. على سبيل المثال، إذا طلبت مصرف مبلغ 100 كرور تاكا لعميل، فسيتم زوج هذا الطلب مع مورد للسائل الزائد قادر على الوفاء بمدة هذا الوقت — وهي بنية يقول المسؤولون إنها تنفي ادعاءات بأن الأموال المصرفية ستظل مقفلة لفترة طويلة. يهدف تصميم المدة المتطابقة إلى معالجة مخاوف المصارف التجارية بشأن سائليتها التي قد تظل مقفلة لمدة ثلاث سنوات كاملة.
تعد هذه الابتكار البنيوي تعبر عن جهود البنك المركزي لبنغلاديش لتوازن بين هدفين متعارضين: توفير تمويل طويل الأمد بأسعار معقولة للمشروعات المتأثرة، دون المساس بإدارة سائلية المصارف التجارية. من خلال تزويد كل طلب قرض بمورد سائل زائد محدد مستعد للالتزام بنفس المدة، يهدف البنك المركزي إلى إنشاء نموذج وسيط بين الأطراف داخل النظام المصرف — مع توفير البنك المركزي ضمان مخاطر الائتمان وآلية تحديد أسعار الفائدة.
📈 حزمة التحفيز الواسعة: 60,000 كرور تاكا
تعد حزمة إعادة التمويل بقيمة 41,000 كرور تاكا جزءًا من حزمة تحفيز واسعة بقيمة 60,000 كرور تاكا أعلن عنها في مايو 2026 من قبل وزارة المالية تحت قيادة وزير المالية أمير خضر محمود تشودري. تم تصميم هذه الحزمة لتحقيق:
- 🔄 إعادة فتح المصانع والمصانع المغلقة — خاصة في قطاعات النسيج والقطن والسكر التي شهدت إغلاقًا كبيرًا خلال العقد الماضي
- 💼 إنشاء 25 لاك وظيفة — من خلال استعادة القدرة الصناعية والاستثمار الجديد في قطاعات إنتاجية
- 📉 دعم الأعمال المتأثرة — من خلال تمويل طويل الأجل بأسعار معقولة في وقت تظل فيه معدلات القروض المصرفية التجارية مرتفعة
- 💰 حث النمو الائتماني الخاص — الذي كان يتقلص رغم تخفيف السياسة النقدية السابقة
- 🏭 القطاعات المستهدفة — بما في ذلك الملابس الجاهزة والنسيج، القطن، الجلود، الأدوية، المعالجة الزراعية، الهندسة الخفيفة، والبلاستيك
💼 لماذا انضم 38 بنكًا
إن حقيقة أن 38 من حوالي 60 بنكًا من البنوك المبرمجة في بنغلاديش انضموا إلى برنامج التحفيز — حيث طلبوا معًا أكثر من 28,000 كرور تاكا — تعكس عمق التوتر في كتاب القروض التجارية. لم يتمكن العديد من الأعمال التي قرضت خلال فترة التعافي بعد جائحة كورونا في 2021-2022 من خدمة قروضها بسبب ارتفاع التضخم، نقص الطاقة، ضعف الطلب على الصادرات، وتأخيرات تصدير الواردات، مما أدى إلى تراجع الربحية خلال 18 شهرًا الماضية. يوفر التحفيز لهذه الأعمال طريقًا لإعادة تمويل التزاماتها الحالية بأعلا أسعار وأجل أطول — مما يمنحهم الوقت الكافي للعودة إلى الصلاحية.
للبنوك، فإن هذا البرنامج يخدم غرضًا مختلفًا ولكن مهمًا بنفس القدر؛ حيث يسمح لها بتطهير قوائمها المالية عن طريق نقل التعرضات المتوترة إلى وسيلة تمويل طويل الأجل، مما يحرر رأس المال لمزيد من القروض الجديدة. وهذا أمر بالغ الأهمية بالنسبة للبنوك الضعيفة — بما في ذلك عدة بنوك كانت تحت إشراف خاص من قبل البنك المركزي لبنغلاديش — حيث ارتفعت نسب القروض غير المضمونة لديها إلى مستويات غير مريحة. من خلال نقل القروض المتوترة إلى مرفق التحفيز، يمكن لهذه البنوك تقديم قوائم مالية أكثر صحة، جذب رأس مال جديد، وإعادة تشغيل عمليات القروض الطبيعية.
⚠️ المخاطر والسؤال المفتوح
على الرغم من حل الخلاف حول معدلات الفائدة الظاهر، إلا أن عدة مخاطر ما زالت قائمة:
- ✅ عدم وجود ضمان مادي للسوائل المالية — إذا واجهت مؤسسة قرضية ذات فائض سائلية أزمة نقدية خاصة بها، لا يمكنها استخدام احتياطيات التحفيز كضمان للعمليات المالية (repo collateral)، مما قد يؤدي إلى توتر في التمويل خلال فترات القصور النقدي.
- 📊 العلاج المحاسبي غير واضح — قد تحتاج البنوك إلى إرشادات تنظيمية إضافية بشأن حساب رأس المال لمخاطر التعرضات التحفيزية، خاصة في حسابات الأصول ذات الوزن المخاطر.
- 🏭 اختيار المستفيدين — يعتمد نجاح البرنامج على قدرة البنوك على اختيار الأعمال التجارية القابلة للتمويل بشكل حقيقي لإعادة تمويلها، وليس على قروض متصلة سياسيًا مع احتمالية ضعيفة للاسترداد.
- 🏭 إدارة إعادة فتح المصانع المغلقة — إعادة فتح المصانع والمصانع المغلقة هي شعبية سياسيًا ولكن خطرة تجاريًا؛ فقد أغلقت العديد من هذه المصانع بسبب عدم تنافسيتها، وليس فقط بسبب ضيق رأس المال العامل.
- 💼 هدف إنشاء الوظائف — هدف إنشاء 25 لاخ (2.5 مليون) وظيفة طموح؛ فقد حقق برامج التحفيز المماثلة في تاريخ بنغلاديش عادةً 30–50% فقط من أهداف التوظيف المعلنة.
- 💰 خطر العملة — يدعم التحفيز القروض المسماة بالتاكا، لكن العديد من الأعمال المستفيدة لها التزامات مسماة بالعملات الأجنبية (أوامر الشراء LCs، قروض عملات أجنبية)، مما يخلق عدم تطابق في العملات.
📊 السياق الاستراتيجي: إصلاح قطاع المصارف
يعمل برنامج التحفيز جنبًا إلى جنب مع خطة الحكومة الخمسية لإصلاح قطاع المصارف، والتي تهدف إلى معالجة المشاكل الهيكلية في الإدارة التي أدت إلى زيادة نسبة القروض غير المضمونة خلال العقد الماضي. بدون إصلاح حقيقي في الإدارة — بما في ذلك مسؤولية مالكي المصارف وأعضاء مجلس الإدارة المسؤولين عن القروض ذات الصلة، وتعزيز رقابة البنك المركزي لبنغلاديش، وإحلال أو دمج المصارف الضعيفة بشكل نظامي — فإن مخاطر امتصاص التحفيز من قبل نفس فشل الإدارة الذي أدى إلى أزمة القروض غير المضمونة قد تتحقق.
لاقتصاد بنغلاديش التصديري، تكون المخاطر عالية بشكل خاص. العديد من الشركات التي تطلب دعم التحفيز هي شركات متخصصة في التصدير — مثل مصانع الملابس الجاهزة، mills النسيجية، معالجات الجلود، مصنعي الأدوية — حيث أن بقاء هذه الشركات مرتبط مباشرة بمنافسية بنغلاديش في التصدير. إذا نجح التحفيز في إعادة هذه الشركات إلى القدرة على الاستمرار، يمكن لبنغلاديش الحفاظ على القدرة الإنتاجية اللازمة للتعامل مع مرحلة ما بعد الدول الأقل نموًا. أما إذا فشل — سواء من خلال دعم الشركات غير القادرة على الاستمرار أو من خلال الاستيلاء عليها من قِبل القرضاء المتصلين سياسيًا — فإن البلاد ستواجه عملية تعديل هيكلية أعمق عندما تنفد أموال التحفيز، مع المصارف أضعف وأقل عددًا من الشركات الصادرة القادرة على الاستمرار.
الستة أشهر القادمة ستكون حاسمة. ستبدأ التوزيعات ابتداء من 1 سبتمبر في تقديم أول دليل ملموس حول ما إذا كان نموذج الوساطة المتطابقة في الأجل يمكن أن يعمل على نطاق واسع، وما إذا كان البنوك التجارية يمكن أن تتعامل دون دعم "الريبو" (repo backstop) لحفظ الاستثمرات التحفيزية، وما إذا كان الفائزين المختارين يمكنهم تحويل التمويل طويل الأجل بأسعار معقولة إلى استعادة التشغيلية. بالنسبة لوزير المالية أمير خضر محمود تشودري ومدير بنك بنغلاديش محمد مصطفى الرحمن، فإن التحفيز يمثل فرصة وختبارًا معًا — فرصة لإعادة إحياء القدرة الصناعية وإنتاج الوظائف، وختبار حول ما إذا كان الحكومة يمكن أن تنفذ إصلاحات مالية معقدة مع الدقة التشغيلية اللازمة لتحويل طموحات السياسة إلى نتائج قابلة للقياس.
نُشر هذا الخبر في الأصل بواسطة The Business Standard. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.tbsnews.net/economy/banking/38-banks-seek-tk28000cr-stimulus-funds-struggling-businesses-1517961
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



