فشل حزمة التحفيز الخاصة بـ Bangladesh Bank في تعزيز طلب الائتمان للقطاع الخاص
نمو الائتمان الخاص محصور عند 4.62% في يوليو — أدنى مستوى تاريخي ثانٍ — على الرغم من حزمة تحفيز بقيمة Tk 600 مليار دولار، وخفض أسعار الفائدة، وتسهيلات إعادة جدولة القروض؛ مع أزمة الطاقة وخوف من زيادة القروض غير السداد.
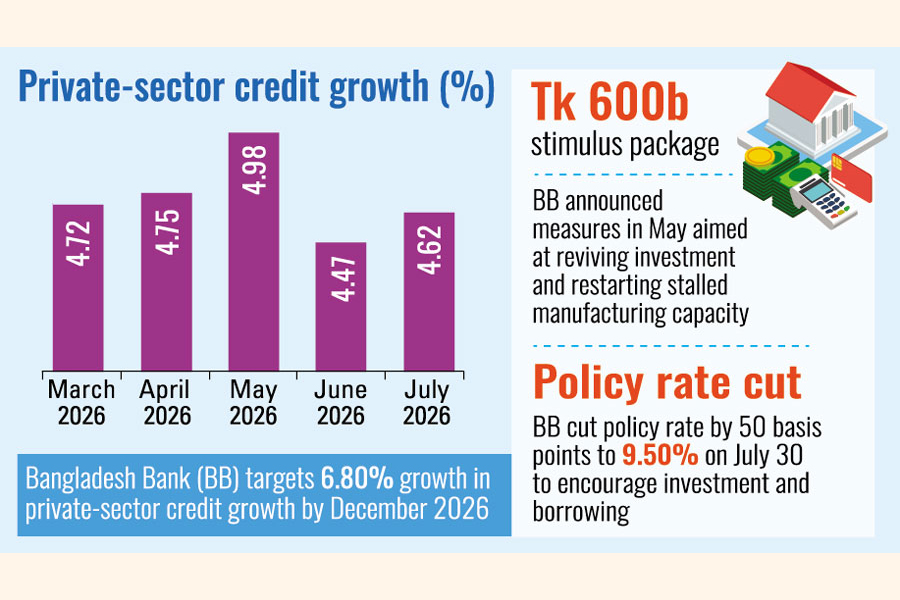
📊 نمو الائتمان الرسمي للقطاع الخاص ظل راكدًا تقريبًا في يوليو، مما يدل على أن طلب التمويل والإقراض المصاحب للبنوك لم ينتعش بعد على الرغم من التحفيز الحكومي لتجديد النشاط الاقتصادي. وفقًا للإحصائيات الأخيرة، وصل نمو الائتمان للقطاع الخاص إلى مستوى منخفض تاريخي عند 4.47 في المائة في يونيو، ثم ارتفع ببطء إلى 4.62 في المائة بنهاية يوليو. ظل النمو مثبتًا دون 5.0 في المائة لخمسة أشهر متتالية، حيث تم تسجيل 4.72 في المائة و4.75 في المائة و4.98 في المائة في مارس وأبريل ومايو على التوالي.
💰 نمو الائتمان الخاص ظل ضعيفًا، مما يناقض عددًا من التدابير المالية والمالية التي اتخذها بنغلاديش بانك (BB)، بما في ذلك حزمة تحفيز بقيمة Tk 600-billion، لإحياء النشاط الاقتصادي وتوليد فرص عمل عن طريق إعادة فتح القواعد التصنيعية المتوقفة في جميع أنحاء البلاد. حتى في بيان السياسة النقدية نصف السنوية (MPS) لفترة يوليو-ديسمبر، وضعت البنك المركزي توقعًا لنمو الائتمان للقطاع الخاص عند 6.80 في المائة بحلول ديسمبر. لتحقيق ذلك، خفض المنظم سعر السياسة بنقطة أساس قدرها 50 إلى 9.50 في المائة في 30 يوليو.
📜 فشل منشآت BB المتعددة في تحفيز الطلب
ومع ذلك، يشير نمو الائتمان الهادئ إلى أن كل من طلب القروض الجديدة واستعداد البنوك للإقراض لا يزال ضعيفًا. قال مسؤول في بنغلاديش بانك إن المنظم قدم دعمًا سياسيًا للمقترضين المتعثرين، بما في ذلك منشأة تسمح لهم بتنظيم قروضهم مع تعليق لمدة عامين بعد دفع 2.0 في المائة من قروضهم المستحقة كدفعة مقدمة. بعد ذلك، خفف البنك المركزي متطلب الدفع في فبراير بعد أن واجه العديد من المقترضين صعوبات في دفع الدفعة بنسبة 2.0 في المائة. بموجب الترتيب المعدل، يجب دفع نصف المبلغ المحدد عند الموافقة، مع استحقاق النسبة المتبقية 50 في المائة في غضون ستة أشهر من تاريخ السريان.
"على الرغم من هذه التسهيلات، لم يحقق نمو الائتمان للقطاع الخاص أي زخم حتى الآن،" قال المسؤول. فشل مزيج حزمة التحفيز، تخفيض السعر السياسي، تسهيل تنظيم القروض وتخفيض الدفعات — كل ذلك تم تطبيقه في غضون أشهر قليلة — في تحريك مقياس نمو الائتمان الخاص. هذا يشير إلى أن القيد ليس على جانب العرض (لدى البنوك سيولة ودعم سياسي) بل على جانب الطلب (المقترضون لا يرغبون في الاستثمار).
- 📊 نمو الائتمان الخاص (يونيو): 4.47% (أدنى مستوى تاريخي)
- 📊 نمو الائتمان الخاص (يوليو): 4.62% (ثاني أدنى مستوى تاريخي)
- 📊 توقعات BB MPS (ديسمبر): 6.80%
- 💰 حزمة التحفيز: 600 مليار Tk
- 💵 السعر السياسي: 9.50% (خفض بنسبة 50bps في 30 يوليو)
- 📊 نمو استيراد آلات الرأس المالية: -3.57% (يوليو)
- 📊 نمو استيراد المواد الخام الصناعية: -5.78% (يوليو)
- 📅 أقل من 5% لـ: 5 أشهر متتالية
⚠ لماذا المقترضون مترددون: أزمة الطاقة، القروض غير المنفذة، عدم اليقين
يُعزى هذا التردد في قروض الاستثمار إلى ازدياد حذر البنوك في ظل نظام القروض غير المنفذة (NPL) المرتفع، وفتور شهية الائتمان لدى المقترضين الخاصين بسبب عوامل متعددة مناهضة للأعمال، بما في ذلك أزمة الطاقة، عدم اليقين الاقتصادي العالمي السائد بسبب التوترات الجيوسياسية، صدمات سعر الصرف، وارتفاع التضخم الذي يُعتبر غير ملائم للاستثمار.
يقول رئيس رابطة مصدري ومصنعي الملابس التريكو في بنغلاديش (BKMEA) محمد هاتيم إن رواد الأعمال كانوا يقاتلون بشدة للبقاء على قيد الحياة في السوق في ظل هذه المناخات التجارية والاستثمارية الميؤوس منها السائدة. ووصف أزمة الطاقة المستمرة بأنها ضربة شديدة للشركات، يقول القائد التجاري إن العديد من المصانع كانت تكافح لمواصلة الإنتاج في المناطق الصناعية.
«في مثل هذه الظروف، من يجرؤ على التفكير في توسيع نطاق أعماله؟ لا أفهم كيف تحقق هذا النمو (4.62٪) ومن هم المقترضون؟ هل سيكونون قادرين على سداد القروض؟ لدي شكوك كبيرة بهذا الشأن»، يضيف المتحدث. يعكس الشك الصريح الذي عبّر عنه رئيس BKMEA -الذي شكك في مصدر هذا النمو الضئيل في الائتمان، وفي قدرة المقترضين الجدد على السداد- عمق عدم اليقين الذي يكتسب القطاع الصناعي في بنغلاديش.
💸 نمو الواردات السلبي يؤكد توقف الاستثمارات
وفقاً لبيانات BB، سجل نمو واردات الآلات الرأسمالية والمواد الخام الصناعية انخفاضاً سالباً بنسبة 3.57٪ و 5.78٪ على التوالي بنهاية شهر يوليو. ويعتبر النمو السلبي لواردات الآلات الرأسمالية مؤشراً بالغ الأهمية، حيث يؤكد أن الشركات لا تقوم باستثمار في معدات جديدة أو توسيع طاقاتها الإنتاجية. عادة ما تسبق واردات الآلات الرأسمالية الاستثمارات الصناعية بفترة تتراوح بين 6 و 12 شهراً، وهذا يعني أن النمو السلبي المسجل في يوليو سينتج عنه انعدام تقريبي لطرح طاقات إنتاج صناعية جديدة خلال النصف الأول من عام 2027.
كما يؤكد النمو السلبي لواردات المواد الخام أن النشاط التصنيعي يتراجع بدلاً من النمو، حيث تقلل الشركات من وارداتها للمواد الخام بسبب انخفاض حجم إنتاجها، وليس بسبب قيامها ببناء سلاسل توريد محلية. هذا المؤشر على الانكماش، بالإضافة إلى ركود نمو الائتمان الخاص، يرسم صورة واضحة لاقتصاد يعاني من توقف كامل للاستثمارات، حيث تفشل إجراءات التيسير النقدي في تحفيز النشاط الاقتصادي بسبب عدم معالجة العوائق الهيكلية المتمثلة في أزمة الطاقة، وتراكم القروض المتعثرة NPL، وعدم اليقين السياسي.
🌏 الآثار الاستراتيجية لانتعاش الاقتصاد البنغلاديشي
بالنسبة للانتعاش الاقتصادي الشامل في بنغلاديش، يكتسب ركود نمو الائتمان الخاص أهمية استراتيجية. لقد صُمم حزمة التحفيز الحكومية البالغة 600 مليار تاكا - التي تعادل حوالي 1.4% من الناتج المحلي الإجمالي - لتحفيز إحياء القطاع الصناعي، لكن عملية صرفها تعرقلتها عقبات هيكلية لا تستطيع السياسة النقدية وحدها معالجتها. وسيظل هذا الحزمة غير مصروف في معظمه ما لم يتم حل أزمة إمدادات الطاقة، وإصلاح صحة القطاع المصرفي (لكي تصبح البنوك مستعدة للإقراض بدلاً من تكديس السيولة مقابل احتياطيات القروض المتعثرة)، وتوفير الاستقرار السياسي الذي تحتاجه الشركات لاتخاذ قرارات الاستثمار.
يبدو توقع بنك بنغلاديش المركزي الصادر في ديسمبر بنمو الائتمان الخاص بنسبة 6.80% - أي أعلى بنقطتين مئويتين تقريباً عن المعدل الحالي البالغ 4.62% - غير واقعي بشكل متزايد نظراً للعقبات الهيكلية القائمة. إن تحقيق هذا الهدف لا يتطلب فقط استمرار التيسير النقدي، بل يتطلب أيضاً إحراز تقدم ملموس في استعادة إمدادات الطاقة، وإعادة رأسمالة القطاع المصرفي، وتوفير نوع الاستقرار السياسي الذي يمنح الشركات الثقة للاقتراض لأغراض التوسع بدلاً من الاقتراض فقط للبقاء في السوق.
ستكشف الأشهر القادمة ما إذا كان من الممكن معالجة العقبات الهيكلية بالسرعة الكافية لتحويل التيسير النقدي المطبق من بنك بنغلاديش المركزي إلى نمو فعلي في الائتمان - أم أن تجميد الاستثمارات سيستمر خلال ، مما يقيد الانتعاش الاقتصادي الذي تحتاجه بنغلاديش قبل تخرجها من فئة أقل البلدان نمواً في نوفمبر 2026.
نُشر هذا الخبر في الأصل بواسطة The Financial Express. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://thefinancialexpress.com.bd/economy/bb-stimulus-fails-to-buoy-up-private-sector-credit-demand
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



