DBH金融第三季度利润同比下降22%,主要原因是拨备金额增加及投资收益下滑
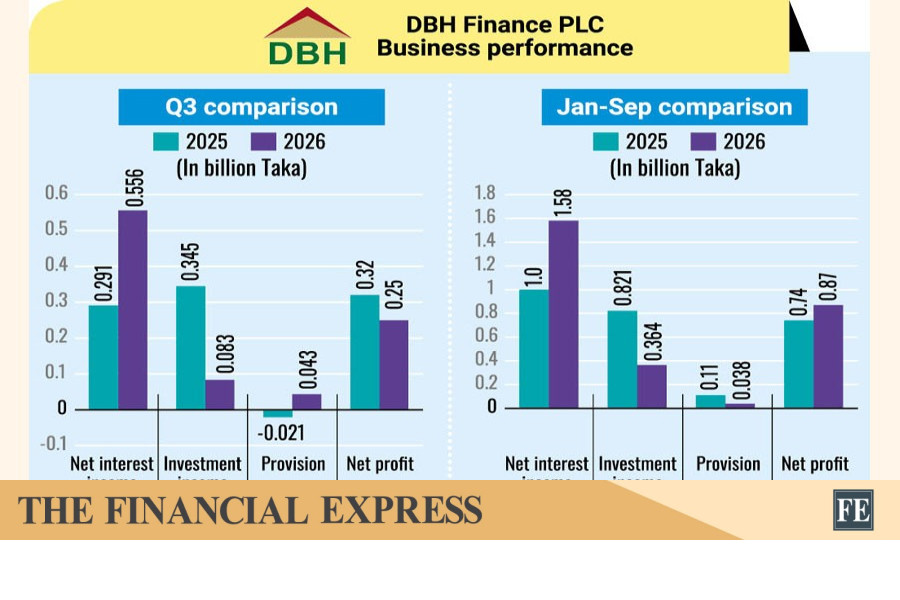
尽管利息收入有所增长,但DBH金融在7-9月期间的利润同比下降22.35%,降至Tk 251.22 百万;投资收益则下滑75.8%。
👥 未实现损失准备金
除投资收益下滑外,该公司今年7-9月还需为其投资组合中的证券未实现损失计提Tk 43.50 百万的准备金。一年前,其同期净准备金转回Tk 21.68 百万。这意味着此前计提的准备金被转回损益表,但在第三季度FY26,公司不得不新计提准备金——准备金计提额约Tk 65 百万,这也是利润下滑的重要原因。
未实现损失准备金反映了DBH Finance证券投资组合的按市值计价调整。当利率上升时,现有固定收益证券的市值会下跌——持有者需要通过计提准备金来确认未实现损失。DBH Finance在第三季度不得不新计提准备金,这表明其证券投资组合的市值在该季度出现下滑——可能源于利率波动或其他市场因素。
🏛 净利息收入增长
不过,该公司截至9月的季度净利息收入显著增长,原因是当季存款和借款利息支出有所下降。这一积极变化反映了DBH Finance降低资金成本的能力——可能通过用成本更低的替代品替代成本更高的存款和借款。净利息收入的增长在一定程度上抵消了投资收益的下滑,但仍不足以阻止整体利润下滑。
投资收益下滑、新计提准备金和净利息收入增长的综合影响,反映了孟加拉国非银行金融机构所面临的复杂经营环境。它们需要应对私营部门信贷需求疲软、国债收益率下滑、利率波动和准备金计提要求等挑战,同时还要努力维持盈利并实现业务增长。
🌏展望未来
对于DBH金融公司而言,第三季度利润下滑提醒人们,非银行金融机构在当前宏观经济环境下面临诸多挑战。该公司净利息收入实现增长固然可喜,但若想恢复利润增长,仍需应对投资收益的结构性下滑及拨备压力问题。
就孟加拉国整个非银行金融机构行业而言,DBH金融公司的第三季度业绩折射出该行业面临的系统性挑战。受私营部门信贷需求疲软、国债收益率下滑以及银行业压力制约整体金融体系流动性等因素影响,非银行金融机构正面临异常严峻的经营环境。未来几个季度将见证该行业能否成功化解这些挑战——或者是否会有更多非银行金融机构面临DBH金融公司第三季度所经历的利润压力。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/stock/dbh-finances-q3-profit-down-22pc-due-to-provision-lower-investment-income
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



