Bangla QR滥用:商家非法提供套现服务,2m代理商面临风险
商户利用通用孟加拉二维码提供免手续费取现服务,危及200万MFS代理商的生计并带来洗钱风险
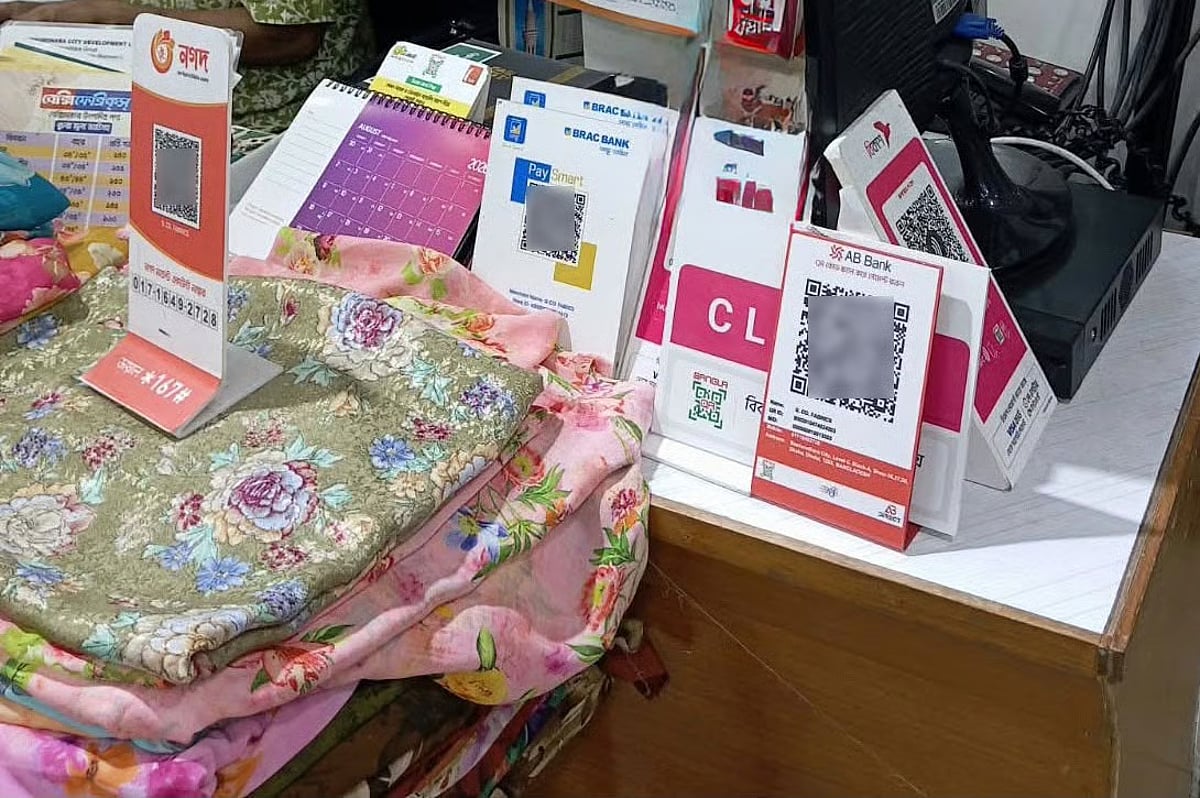
💳 最初为方便民众购物支付推出的Bangla QR码目前已成为一种便捷的取现渠道,这一情况正威胁孟加拉国全国约200万名移动金融服务(MFS)代理商的生计。大量提供商品和服务的商户允许消费者无需实际购买任何商品或服务即可通过QR码取现,这种滥用行为正在破坏MFS服务商多年来搭建的代理商网络体系。
📊 此前MFS服务商依靠这200万名代理商触达孟加拉国各地边缘化社区的用户群体。但自QR码交易普及以来,商户非法提供取现服务的行为令这些代理商的业务受到冲击。相关业内人士表示,原本为鼓励数字交易推出的通用Bangla QR系统正遭到大规模滥用,会同时对MFS商业模式和金融体系完整性造成负面影响。
💰 取现滥用行为的运作模式
消费者通过MFS代理商取现时通常需要支付固定手续费,根据不同MFS服务商的规则,每Tk 1000取现金额对应的手续费区间为最低Tk 12.90到Tk 18.50。如果消费者按照孟加拉银行设定的最高限额,通过MFS服务商取现Tk 30000,需要支付的最低手续费为Tk 387。
然而,目前许多消费者正从提供商品或服务的商户处提取现金,且无需支付任何手续费用。例如,消费者可向商户的Bangla QR码转账Tk 30,000,无需购买任何商品或服务,即可从商户处提取等额现金。消费者无需支付固定手续费,仅需根据商户要求支付极低的费用即可享受该服务。这使得提现的消费者能够节省手续费开支,同时商户无需销售任何商品或服务即可获得额外收入。消费者还可提取超出Bangladesh Bank设定限额的大额现金。
- 👥 MFS代理面临风险:全国范围内约有200万名相关代理
- 💰 常规提现手续费:每Tk 1,000收取Tk
- 💰 Tk 30,000提现手续费:最低Tk 387
- 💳 Bangla QR强制推行时间:2026年7月
- 💰 商户QR收款手续费:2026年10月起免费
- ⚠ 风险点:洗钱、金融犯罪、绕过Bangladesh Bank限额
🏛 监管缺口:Bangla QR无提现限额规定
当消费者通过MFS服务商提现时,MFS服务商需遵守Bangladesh Bank设定的各类限制及交易限额。但Bangla QR交易不存在同类限制或限额要求。因此,消费者可随意通过不同商户非法提取现金。这种监管不对称——MFS代理提现受到严格限制,但基于Bangla QR的商户提现无任何限制——已形成一个被系统性利用的结构性漏洞。
据孟加拉银行消息,孟加拉二维码的交易使用已于7月起成为强制要求。因此,该国所有银行及移动金融服务(MFS)提供商均需为销售商品和服务的商户布设孟加拉二维码,取代各机构此前使用的自有二维码。不同银行及移动金融服务提供商已为商户名下的单个银行或移动金融服务账户发放多达4至5个孟加拉二维码,这使得遍布全国的商户成为了提取现金的替代渠道。
⚠ 洗钱与金融犯罪风险
为此,移动金融服务(MFS)提供商已请求孟加拉银行出面干预,制止滥用孟加拉二维码提现的行为。相关方表示,此类滥用行为不仅会损害移动金融服务提供商的生态体系,还会为洗钱等各类金融犯罪创造空间。基于孟加拉二维码的提现交易未设置交易限额、也未落实KYC验证要求,使得该系统极易被不法利用,协助相关主体在不触发监管预警的前提下,通过正规金融体系转移非法资金。
孟加拉二维码交易在银行系统中会被默认为合法的商户支付,因此洗钱风险尤为突出——这导致金融情报部门很难区分真实消费交易和伪装的提现交易。这种结构性的不透明可能被不法分子利用,通过商户网络对非法资金进行分层清洗,在现金交易密集的行业中风险更高,这类行业的交易规模大,单笔可疑交易更难被排查发现。
📜 孟加拉国银行10月商户免费政策
孟加拉国银行已决定自10月起,免除商户通过Bangla QR收款的所有费用。这意味着商户收取客户付款再向客户返还现金时,无需支付任何手续费。这项商户免费收款政策的初衷是鼓励商户采纳数字支付,但由于商户通过Bangla QR收款的成本为零,反而无意中让套现滥用行为变得更具吸引力。
商户网络覆盖从农村地区个体店主到大型商品及服务提供商的所有群体。因此,商户网络的广泛普及已经冲击了MFS提供商的代理生态系统。在许多农村地区,商户网络的地理覆盖范围远远超过MFS代理网络,这意味着偏远地区的客户现在通过商户获取套现服务比通过授权MFS代理更加便捷,从根本上改变了MFS代理商业模式的经济效益逻辑。
🌏 孟加拉国数字支付生态系统的战略影响
对孟加拉国更广泛的数字支付生态而言,Bangla QR的滥用会带来多重战略影响。首先,全国200万名MFS代理是覆盖孟加拉国全境数字金融服务的最后一公里分销网络,该群体面临的生存威胁可能会抵消过去十年间MFS服务商取得的金融普惠成果。如果代理因套现收入流失退出行业,农村金融接入基础设施将被严重削弱。
其次,MFS代理商提现(受限额和手续费约束)与Bangla QR商户提现(无限额、无手续费)之间的监管差距需要得到填补。孟加拉国银行可通过以下任一方式解决该问题:要么对基于Bangla QR的提现交易设置交易限额,要么要求商户在处理QR支付前核实已发生真实购买行为。
第三,与无监管的QR提现相关的洗钱和金融犯罪风险亟需监管层面的紧急关注。若未对Bangla QR提现交易执行KYC验证和交易监控,该系统将形成平行资金流转渠道,独立于约束MFS代理商交易的现有AML/CFT框架之外运行。
未来数月将揭晓孟加拉国银行是否能够在不当使用行为对MFS代理商生态系统造成不可逆转破坏、引发重大金融犯罪风险敞口之前填补上述监管差距。通用Bangla QR系统是支付简化领域的真正创新,该系统需要监管护栏保障其服务于推动数字商务的预设目标,而非沦为不受监管的提现渠道。
This news was originally published by Prothom Alo English. For the full original report, please visit: https://en.prothomalo.com/business/local/8mljzomg86
Related on BangladeshExport
📬 Get Bangladesh Trade News in your inbox
Weekly digest of export industry news, policy updates, and market analysis.
📰 Related Stories