Shahjalal Islami Bank signe deux accords de participation avec Bangladesh Bank pour des dispositifs de refinancement verts et TIC
Le Banque devient le dernier prêteur islamique à rejoindre les programmes de refinancement de la Banque du Bangladesh pour la promotion de l’industrialisation verte et le financement du secteur des technologies de l’information.
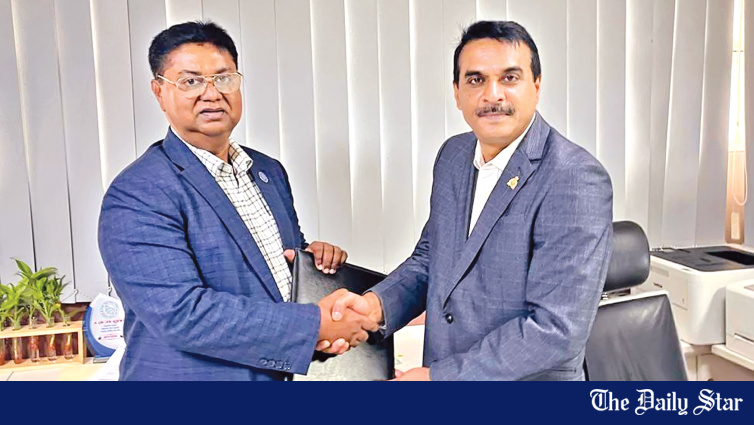
😊 Le Shahjalal Islami Bank PLC a signé deux accords de participation avec la Banque centrale du Bangladesh pour faciliter le financement de l’établissement d’industries vertes et du développement du secteur des technologies de l’information, conformément aux programmes de refinancement de la banque centrale. M. AKM Nurunnabi, directeur du département de la finance durable de la Banque centrale du Bangladesh, et M. Mosleh Uddin Ahmed, directeur général du Shahjalal Islami Bank PLC, ont signé ces accords récemment au siège de la banque centrale à Dacca, selon un communiqué de presse.
💼 Grâce à ces accords, le Shahjalal Islami Bank PLC pourra jouer un rôle plus efficace dans l’augmentation du financement des secteurs industriels écologiques et des technologies de l’information au Bangladesh. Les accords de participation rendent la banque éligible à accéder aux facilités de refinancement à taux préférentiels de la Banque centrale du Bangladesh, ce qui signifie que la banque centrale fournira des fonds à des taux inférieurs au marché, que la banque pourra ensuite prêter aux emprunteurs éligibles dans les secteurs vert et des TIC.
🌍 Les programmes de refinancement de la Banque centrale du Bangladesh
Les programmes de refinancement pour le financement vert et des TIC font partie de la stratégie plus large de la banque centrale pour orienter le crédit vers les secteurs économiquement durables et technologiquement avancés de l’économie. Ces programmes permettent aux banques d’accéder à des fonds à coût réduit qu’elles peuvent prêter aux emprunteurs éligibles – généralement à des taux d’intérêt 2 à 3 points de pourcentage inférieurs au taux du marché. Cela rend plus abordable pour les entreprises d’investir dans les technologies vertes, les machines énergétiquement efficaces et les infrastructures des TIC, soutenant ainsi les agendas de développement durable et de transformation numérique du pays.
Le schéma de financement vert soutient les investissements dans des domaines tels que les énergies renouvelables (solaire, éolien, biogaz), les machines performantes en matière d'énergie, la certification des bâtiments verts (LEED), la gestion des déchets, le traitement de l'eau et les équipements de contrôle des pollutions. Le schéma de financement en matière de technologies de l'information (TIC) soutient les investissements dans le développement de logiciels, les services basés sur l'IT, les infrastructures numériques et les startups technologiques.
🏢 Le Shahjalal Islami Bank rejoint une liste croissante
Le Shahjalal Islami Bank est le dernier en date parmi une liste croissante de banques bangladaises qui ont signé des accords de participation avec la Bangladesh Bank pour les schémas de refinancement vert et en TIC. Jusqu'à présent, la NCC Bank, la Southeast Bank, la Eastern Bank, la BRAC Bank, la Mutual Trust Bank et plusieurs autres banques commerciales privées ont signé des accords similaires — reflétant l'intérêt croissant du secteur bancaire pour le financement vert et en TIC, tant comme question de conformité réglementaire qu'opportunité commerciale.
Pour les banques islamiques comme le Shahjalal Islami Bank, ces schémas de refinancement sont particulièrement significatifs car ils offrent une voie conforme à la charia pour participer au financement vert et en TIC. La Bangladesh Bank a structuré ces schémas pour qu'ils soient compatibles avec les principes de la banque islamique, permettant ainsi aux banques islamiques d'accéder aux facilités de refinancement sans violer leurs exigences de conformité à la charia. Cela est crucial, car les banques islamiques représentent environ un quart du secteur bancaire du Bangladesh, et leur participation est essentielle à la réussite de l'agenda vert et en TIC de la banque centrale.
🌱 Pourquoi le financement vert et numérique (ICT) est crucial pour le développement économique du Bangladesh
Le financement vert et numérique (ICT) est devenu stratégique pour le développement économique du Bangladesh pour plusieurs raisons. Premièrement, les secteurs exportateurs du pays — notamment les vêtements prêts-à-porter, le textile et la cuir — font face à une pression croissante de la part des acheteurs internationaux pour démontrer leurs engagements en matière de durabilité. L’accès au financement vert permet à ces secteurs d’investir dans des machines énergétiquement efficaces, des énergies renouvelables et des équipements de contrôle des pollutions, ce qui les aide à respecter les normes internationales de durabilité.
Deuxièmement, l’agenda climatique global du Bangladesh nécessite des investissements substantiels dans les infrastructures vertes, incluant les énergies renouvelables, l’efficacité énergétique et la résilience climatique. Les programmes de refinancement du Bangladesh Bank sont conçus pour mobiliser les financements privés pour ces investissements, complétant ainsi les flux de financement climatique du secteur public.
Troisièmement, le secteur numérique (ICT) a été identifié comme un moteur clé de la croissance économique future du Bangladesh, avec le gouvernement fixant des objectifs ambitieux pour les revenus d’exportation liés à l’ICT et le développement de l’économie numérique. L’accès à des financements concessionnels via les programmes de refinancement soutient la croissance des entreprises IT, des développeurs de logiciels et des fournisseurs de services numériques.
🌍 Conséquences pour l’agenda de finance durable du Bangladesh
La participation de la Shahjalal Islami Bank aux programmes est un signal positif pour l’agenda de finance durable du Bangladesh. Le pays travaille activement à renforcer son écosystème financier vert, notamment en développant des lignes directrices pour les obligations vertes, des exigences de rapport sur la durabilité et une taxonomie verte. Les programmes de refinancement du Bangladesh Bank constituent une pièce essentielle de cet écosystème, fournissant les fonds concessionnels nécessaires pour lancer les investissements privés dans des projets verts.
Pour le secteur bancaire islamique en particulier, les programmes offrent une opportunité de démontrer que la finance conforme à la charia peut jouer un rôle de leader dans le développement durable. Les principes de la finance islamique mettent l'accent sur le partage des risques, la financement basé sur des actifs et l'éviction des activités spéculatives — des principes qui s'alignent parfaitement avec la nature à long terme et productive des investissements verts et en technologies de l'information et de la communication (ICT).
À l'avenir, le succès des programmes de refinancement vert et en ICT dépendra de plusieurs facteurs : la volonté des banques de promouvoir activement ces programmes auprès de leurs clients, la disponibilité de projets verts et en ICT bancables, la capacité des emprunteurs à préparer des propositions de projets répondant aux critères d'éligibilité des programmes, et le maintien de la part de la banque centrale dans la fourniture de facilités de refinancement à taux préférentiels. Avec plus de banques rejoignant ces programmes, les perspectives d'évoluer vers une expansion du financement vert et en ICT au Bangladesh s'améliorent — bien qu'il reste encore beaucoup de travail à accomplir pour transformer cette dynamique en un déploiement réel de financements vers les projets éligibles.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/organisation-news/news/shahjalal-islami-bank-finance-sustainable-industrialisation-under-bb-schemes-4286231
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



