أظهرت تصنيفات القروض غير المربحة أقل من 5% في 13 بنكًا في بنغلاديش فراغًا في إدارة الشركات.
أثناء ارتفاع نسبة القروض غير المضمونة على المستوى الوطني إلى 32.78% مع إجمالية قدرها 606,555 كرور تاكا في حالات الإفلات، تحافظ 13 بنكًا خاصًا على نسبة أقل من 5% من خلال سياسة القروض المنضبطة، وسبل الموافقة المستقلة، وتوجهها نحو الشركات الصغيرة والمتوسطة والزبائن الأفراد.
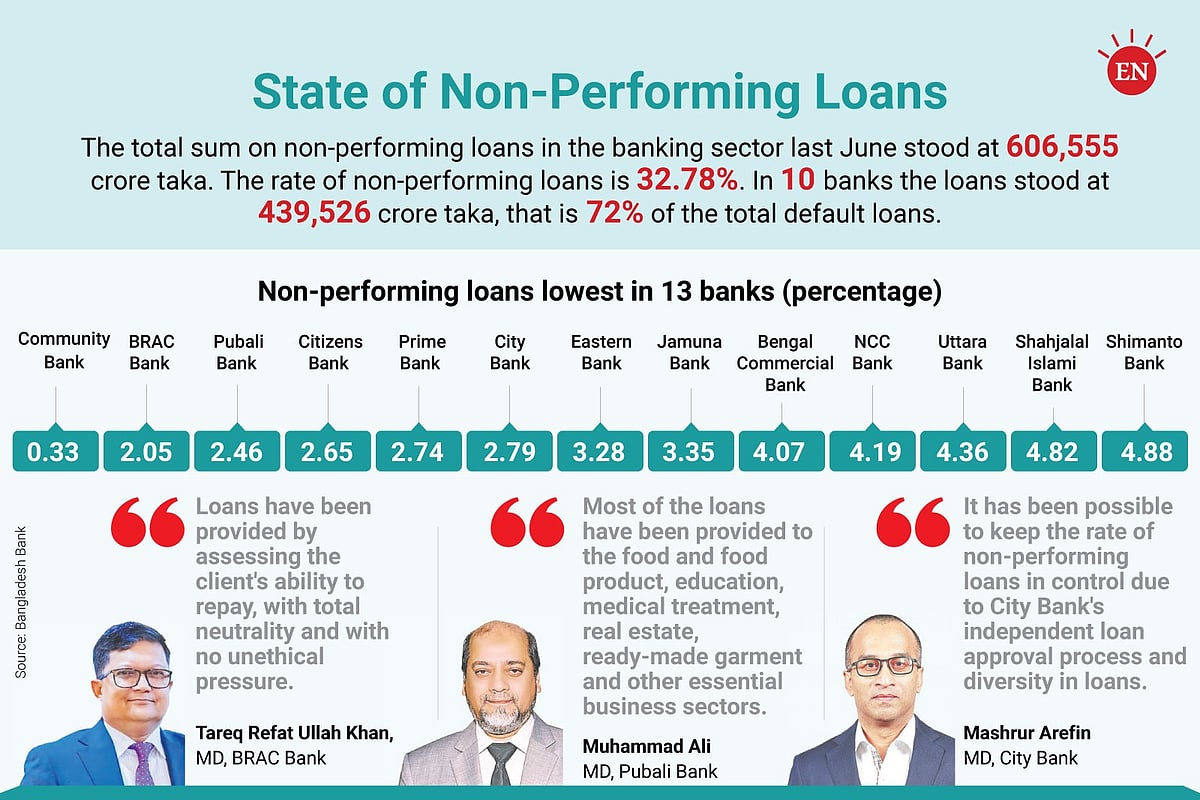
📊 تصنيف البنوك الـ13 حسب نسبة القروض غير المأجورة (NPL)
- 🏦 المركز الأول: بنك المجتمع (Community Bank): 0.31% (تبلغ القروض غير المأجورة 500 مليون تاكا من أصل 1,633 مليار تاكا)
- 🏦 المركز الثاني: بنك براك (BRAC Bank): 2.05% (تبلغ القروض غير المأجورة 1,548 مليار تاكا من أصل 75,621 مليار تاكا)
- 🏦 المركز الثالث: بنك بوبالي (Pubali Bank): 2.46% (تبلغ القروض غير المأجورة 1,789 مليار تاكا من أصل 72,576 مليار تاكا)
- 🏦 المركز الرابع: بنك المواطنون (Citizens Bank): 2.65%
- 🏦 المركز الخامس: بنك برايم (Prime Bank): 2.74% (تبلغ القروض غير المأجورة 948 مليار تاكا)
- 🏦 المركز السادس: بنك المدينة (City Bank): 2.79% (تبلغ القروض غير المأجورة 1,514 مليار تاكا)
- 🏦 المركز السابع: بنك الشرق (Eastern Bank): 3.28% (تبلغ القروض غير المأجورة 1,520 مليار تاكا)
- 🏦 المركز الثامن: بنك جمونا (Jamuna Bank): 3.35%
- 🏦 المركز التاسع: بنك بنغلاديش التجاري (Bengal Commercial Bank): 4.07%
- 🏦 المركز العاشر: بنك إن سي سي (NCC Bank): 4.19%
- 🏦 المركز الحادي عشر: بنك أوتارا (Uttara Bank): 4.36%
- 🏦 المركز الثاني عشر: بنك شاه جلال الإسلامي (Shahjalal Islami Bank): 4.82%
- 🏦 المركز الثالث عشر: بنك شيمانتو (Shimanto Bank): 4.88%
📋 الإدارة: الميزة الرئيسية الفارقة
قال تاريق رفعت الله خان، مدير عام بنك براك (BRAC Bank): "في إدارة مخاطر الائتمان وتقدير القروض، تعد الإدارة الجيدة والتقييم الصحيح للمخاطر المهام الرئيسية. هذا هو المفتاح للحفاظ على جودة قروض بنك براك. تم منح القروض بعد تقييم قدرات المدينين على السداد بطريقة محايدة تمامًا دون أي ضغط غير أخلاقي."
قال مدير عام بنك بوبالي محمد علي: "لم يتم منح أي قرض في هذا البنك بناءً على نصيحة شخصية أو توصية شخصية مني أو أي مسؤول رفيع المستوى. يتم الموافقة على القروض من خلال عملية تقييم مؤسسية ومستمرة بالكامل. كما لا يتم أخذ الهوية الشخصية أو السياسية للمدين في الاعتبار عند منح القروض." وأضاف: "تم توفير معظم القروض الكبيرة للبنك لمجالات الأعمال الأساسية مثل الغذاء والمنتجات الغذائية والتعليم والصحة والسكن والزيادات. نتيجة لذلك، تشكل نسبة صغيرة نسبيًا من قروضنا القروض غير المأجورة."
قال مدير عام بنك مدينة، ماسرور أرفين أرفين: "أ ermمكننا عملية الموافقة على القروض المستقلة لدى بنك مدينة، ومجموعة القروض المتنوعة، من الحفاظ على نسبة القروض غير الموفقة تحت السيطرة. وتوفر القروض الصغيرة والمتوسطة والقروض الاستهلاكية لنا راحة كبيرة. وبنوك تركز بشكل أكبر على القروض الصغيرة والمتوسطة والقروض الاستهلاكية، تتمتع بأداء جيد." وتشكل الموضوعات المتكررة عبر ثلاثة رؤساء تنفيذيين — عملية الموافقة على القروض المستقلة، وتقييمات المؤسسات، والتنوع في مجال القروض الصغيرة والمتوسطة والاستهلاكية — الممارسات الإدارية التي تفصل بين البنوك الصحية عن تلك التي تواجه صعوبات.
⚠ التباين: أسوأ الأداء
وفقًا لبيانات بنك بنغلاديش، بلغ إجمالي قيمة القروض غير الموفقة في قطاع البنوك في البلاد 606,555 كرور تاكا في يونيو الماضي، مما يمثل 32.78 في المائة من إجمالي القروض الممنوحة. من هذه المبلغ، كانت 439,526 كرور تاكا من القروض غير الموفقة متركزة في 10 بنكًا، وتشكل 72 في المائة من إجمالي القروض غير الموفقة.
تتمتع البنوك المتحدة بأعلى نسب القروض غير الموفقة. ومن بينها، فإن 97.08 في المائة من قروض بنك أول سيكورتي إسلامي، و96.78 في المائة من قروض بنك يونيون، و78.15 في المائة من قروض بنك اجتماعي إسلامي، و70.81 في المائة من قروض بنك إكسيم، حاليًا مصنفة على أنها قروض غير موفقة. أما في بنك الوطني، فإن 65.74 في المائة من القروض مصنفة على أنها غير موفقة، مقابل 63.38 في المائة في بنك إفيك، و56.40 في المائة في بنك أي بي. بالإضافة إلى ذلك، فإن 43.98 في المائة من القروض في بنك أغراني، الذي يملكه الدولة، حاليًا مصنفة على أنها غير موفقة.
📊 السياق الاستراتيجي: الإدارة كميزة تنافسية
تقدم تصنيف 13 بنكًا دليلًا قاطعًا على أن أزمة قطاع البنوك في بنغلاديش ليست متجانسة — بل تركز في البنوك التي فشلت في الإدارة. نجحت البنوك التي حافظت على نسبة الديون غير المضمونة أقل من 5% من خلال مبادئ أساسية هي نفسها التي تروج لها رقابة البنوك عالميًا: تقييم ائتمان مستقل، اتخاذ القرارات المؤسسية (ليس الشخصية)، تنويع المحافظ الاستثمارية، وقروض مبنية على إدارة المخاطر. حقيقة أن هذه الممارسات — المعروفة على نطاق واسع ومعيارية دوليًا — كانت كافية للحفاظ على نسبة الديون غير المضمونة تحت 5% بينما شهد البنوك المنافسة نسبًا فوق 50% — تدل على أن الأزمة ليست نتيجة لا مفر منها من بيئة بنغلاديش الاقتصادية، بل نتيجة مباشرة لاختيارات الإدارة.
للمودعين، يقدم التصنيف دليلًا عمليًا: البنوك التي تتمتع بنسب منخفضة للديون غير المضمونة تشهد أيضًا نموًا أكبر في الودائع، حيث يتجه العملاء نحو المؤسسات التي أثبتت جودة أصولها. يعمل الآلية السوقية — حيث يقوم المودعون "بالتصويت" باستخدام مدخراتهم — على إنشاء تفريق طبيعي بين البنوك التي تتمتع بإدارة جيدة وبنوك ذات إدارة ضعيفة. إذا استطاعت بنك بنغلاديش الجديد إطار مؤشرات الأداء الرئيسية (KPI) لمديري البنوك في نشر هذه الممارسات الإدارية عبر القطاع، فقد تبدأ أزمة الديون غير المضمونة في الاستقرار من الأسفل.
نُشر هذا الخبر في الأصل بواسطة Prothom Alo English. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://en.prothomalo.com/business/gt6finp6du
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



