随着美元需求回落,孟加拉国塔卡汇率跌破Tk 123
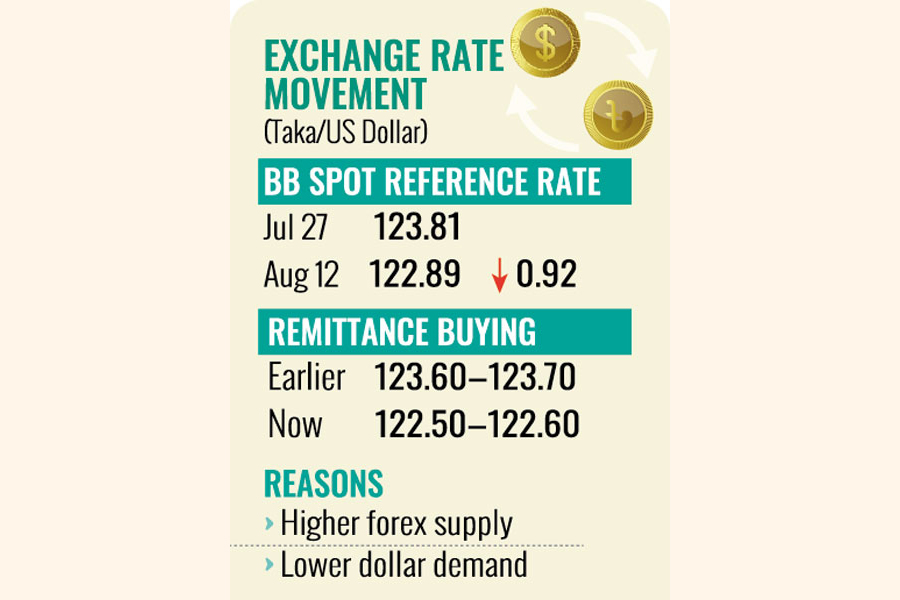
Dhaka, August 16, 2026 — 孟加拉国货币出现一定程度走强,受美元需求下滑影响,塔卡兑美元汇率大幅下跌,官员及银行界人士表示,这为进口商带来了亟需的利好。得益于汇款流入增长和出口收入改善,近几周汇率累计下跌超过1.0塔卡,目前银行从汇款人手中买入美元的汇率为每美元塔卡,低于几周前的每美元塔卡。
💵 汇率走势
塔卡近期升值反映出美元供应状况得到改善:
- 📉 Tk — 目前银行从汇款人处的美元买入汇率
- 📈 Tk — 数周前的汇率水平
- 📉 Tk 122.89 — 孟加拉银行即期参考汇率(2026年8月12日)
- 📈 Tk 123.81 — 孟加拉银行即期参考汇率(2026年7月27日)
- 📉 Tk 126 — 外汇黑市汇率(较一周前的127塔卡有所下跌)
- 📉 More than Tk 1.0 drop — 整体汇率累计下跌幅度
📊 美元汇率下跌的原因
一位要求匿名的孟加拉银行官员表示,近几日汇率大幅下跌的主要原因是美元供应远高于需求:
- 💰 汇款流入增长 — 汇款人汇回大量外汇
- 📈 出口收入回升 — 出口收益持续改善
- 📉 政府进口结算已完成 — 政府完成支付后需求大幅下降
- 💰 BB停止购入美元 — 央行已停止市场干预
- 📈 未平仓净头寸(NOP)超过$1 billion — 银行美元储备充足有余
“受供应端增长提振,多数银行外汇持仓处于多头状态,意味着银行持有的美元库存远超其需求规模,”BB官员表示。
🏢 银行业视角
一位要求匿名的商业银行资金部主管表示,由于大部分政府进口负债已完成结算,当前不存在较大的需求压力:
“因此,银行无意以更高汇率从兑换机构买入汇款,这就是汇率持续下跌的原因。”
银行业相关动态包括:
- 💰 NOP 超过10亿美元 — 银行持有超额美元头寸
- 📉 无大额进口压力 — 政府进口结算已全部完成
- 📈 银行不再抢购美元 — 需求下降推动汇率下行
- 📜 BB 停止干预 — 央行已停止美元收购操作
- 📈 侨汇供应充足 — 外籍务工资金流入持续扩大供应
🚧 水果进口现金保证金要求取消
受外汇市场稳定的溢出效应影响,BB 宣布取消水果进口100%强制现金保证金要求,调整依据为外汇市场及外汇储备稳定性已明显改善:
- 🍎 100%现金保证金要求已取消 — 适用于水果进口信用证
- 👥 保证金按银企合作关系确定 — 采用新的核定规则
- 📅 2024年9月 — 原政策为外汇危机期间出台的征收要求
- 🚧 奢侈品不在豁免范围 — 非必需类进口仍需缴纳100%现金保证金
📊 外汇储备背景说明
汇率改善的同时,孟加拉国外汇储备规模正持续回升:
- 💰 约370亿美元 — BB 统计口径(总储备)
- 💰 约320亿美元 — IMF 统计口径
- 📈 371.1亿美元 — 最新总储备数据(2026年8月13日)
- 💰 15亿美元 — 2026年8月前12天侨汇收入总额
🌐 战略背景:汇率与出口竞争力
对孟加拉国出口经济而言,塔卡升值带来的影响存在两面性:
- 📉 进口成本压力缓解 — 塔卡走强可降低进口原材料成本
- 📈 出口利润承压 — 出口商每获得1美元出口收入可兑换的塔卡金额有所减少
- 💰 偿债压力缓解 — 外币计价的外债偿还成本按塔卡计算将有所降低
- 🚧 汇款汇率风险 — 若汇率跌幅过大,汇款人可能会减少汇回金额
- 💵 BB汇率下限目标 — 若汇率跌至122.20塔卡以下,央行可能会出手干预
BB面临微妙的平衡操作:允许塔卡升值可降低进口成本、充实外汇储备,但若汇率跌幅过大,则可能抑制汇款流入(孟加拉国最大的外汇来源)并削弱出口竞争力。BB此前明确表示不希望美元兑塔卡汇率跌破122.20塔卡,这意味着当前Tk 区间可能处于可接受汇率走廊的下限位置。
对于孟加拉国RMG出口商而言——2026年上半年其对欧盟出口已下滑16.43%——塔卡升值进一步加大了其利润压力。不过与此同时,棉花、面料、机械设备等原材料的进口成本有所下降,这或可部分抵消该收入影响,在维持整体出口盈利水平的同时改善该国的对外收支状况。BB的挑战在于将汇率调控在既有利于降低进口成本、又能保障出口竞争力的合理区间,同时确保汇款流入的吸引力足以支撑每年350亿美元以上的汇款规模,这一规模是孟加拉国外汇市场稳定的核心支撑。未来几周将揭晓,当前Tk 汇率是代表稳定的均衡水平,还仅仅是塔卡长期贬值趋势中的一个临时休整节点。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/exchange-rate-down-as-dollar-demand-ebbs
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。
📰 相关报道



