进口需求施压外汇市场,孟加拉国塔卡跌至每美元123.88塔卡
美元汇率从7月13日的123塔卡升至7月30日的123.88塔卡;2026财年7月至5月进口增长6.26%至640亿美元,出口下降2%至400亿美元
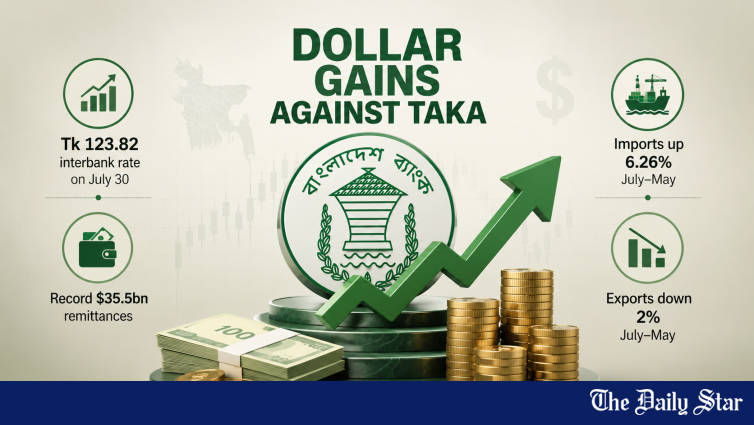
达卡,2026年8月4日 — 进口账单结算对外汇需求增加,美元兑孟加拉国塔卡持续走强。孟加拉国央行(BB)数据显示,银行间汇率从7月13日的每美元123塔卡升至7月30日的每美元123.82塔卡,同日现货市场汇率更是达到每美元123.88塔卡。
汇率在123塔卡水平附近企稳三天后,随着外汇需求走强开始逐渐攀升,主要驱动因素是燃料、化肥及其他必需品的进口付款。本轮贬值是塔卡持续承压的最新一幕,这一压力贯穿了2026年孟加拉国宏观经济走势。
📊 汇率走势
美元兑塔卡的升值过程缓慢而持续,反映的是外汇市场潜在的供需动态,而非某次单一冲击。这一轨迹清晰地讲述着本币压力不断累积的故事:
- 💰 7月13日:每美元123.00塔卡(银行间加权平均)
- 💰 7月13日至16日:汇率连续3天保持稳定
- 💰 7月30日(银行间):每美元123.82塔卡
- 💰 7月30日(现货市场):每美元123.88塔卡
- 📈 7月升幅:每美元约0.88塔卡(+0.71%)
💬 压力背后的驱动因素
“我们看到进口付款的压力在增加,尤其是政府机构的燃料和化肥进口。总体而言,进口也在增长。”一家私营银行的高管匿名表示。这位银行家的评论指向美元需求的一个结构性来源,短期内不太可能缓解——政府的燃料和化肥进口不可削减,是维持电厂运行和农业生产所必需的。
贸易数据印证了银行家的观察。7月至5月期间,孟加拉国进口同比增长6.26%,达到640亿美元。相比之下,据孟加拉国央行数据,出口同比下降2%,至400亿美元。进出口缺口扩大意味着贸易驱动的美元需求正在超过出口收入带来的美元供给——对塔卡形成持续的下行压力。
- 📦 进口(2026财年7月至5月):640亿美元(同比+6.26%)
- 🚢 出口(2026财年7月至5月):400亿美元(同比-2%)
- 📈 贸易逆差:240亿美元(进口减出口)
- 💰 7月美元兑塔卡升值:从123塔卡升至123.88塔卡
👥 侨汇:创纪录但正在放缓
银行人士表示,尽管最近一个财年海外劳工和侨民汇回的侨汇达到创纪录的355亿美元,但随着开斋节和宰牲节两大节日的过去,流入近期已经放缓。侨汇流入通常在重大宗教节日前达到峰值——海外劳工为家庭节庆汇款回家——随后数月逐渐回落。
节后侨汇放缓消除了此前缓冲塔卡抵御进口驱动贬值的关键缓冲之一。随着出口收入下降、侨汇增长放缓,外汇市场如今更直接地暴露在进口驱动美元需求的全部力量之下——这一组合解释了7月以来美元兑塔卡汇率的稳步上行。
🌏 地缘政治担忧与油价
“出口看来将保持低迷。中东战争最新升级及随之而来的油价飙升也引发了担忧。”另一位银行家表示,“塔卡看来将在一段时间内继续承压。”
中东冲突对孟加拉国货币构成双重打击。首先,油价上涨直接推高燃料进口的美元金额——迫使央行和商业银行释放更多外汇结算燃料进口账单。其次,地缘政治不确定性往往抑制全球消费需求,进而削弱孟加拉国的出口订单——减少出口收入带来的美元流入。进口成本上升与出口收入下降的组合,对一个依赖进口的发展中国家货币来说是教科书级的压力场景。
💰 孟加拉国央行的应对
随着外汇需求上升,孟加拉国央行自6月8日起已停止从市场购入美元。2025年7月至2026年6月间,央行曾为累积外汇储备而从市场购入64亿美元——该策略的副作用是吸收了过剩的美元供给并支撑了塔卡。
停止购汇意味着央行实际上不再为塔卡提供价格支撑,让市场力量更自由地决定汇率。这一决定反映了央行的艰难平衡:继续购汇将进一步消耗本已单薄的外汇储备,但停止购汇又给塔卡带来下行压力——推高必需品进口成本,并可能助长输入性通胀。
- 🏛️ 央行购汇(2026财年):64亿美元
- 🚫 央行停止购汇:2026年6月8日
- 📊 2026财年创纪录侨汇:355亿美元
📋 出口竞争力的另一面
不过,塔卡贬值也有其另一面。银行人士表示,走弱的塔卡将增强出口竞争力,因为孟加拉国产品以美元计对外国买家变得更便宜。对于一直在疲弱全球需求和越南等区域对手日益激烈的竞争中挣扎的成衣行业而言,塔卡走弱可以在现有出口合同上带来适度的利润提振——尽管这一收益部分被进口原材料(尤其是棉花和染料)成本上升所抵消。
竞争力收益同样惠及侨汇收款人——他们现在每收1美元可换得更多塔卡——这可能激励更多侨汇通过正规渠道汇入。如果贬值是有序且适度的,出口和侨汇收益可以部分抵消进口价格上涨的通胀成本。但如果贬值失序,通胀效应将占主导,侵蚀购买力并可能引发工资-价格螺旋。
📋 战略背景
塔卡的渐进贬值反映了孟加拉国2026年以来一直应对的更广泛宏观压力:贸易逆差扩大、出口收入下降、侨汇增长放缓,以及在全球大宗商品价格高企之际迫在眉睫的燃料和化肥进口负担。央行停止购汇的决定表明,其不愿以进一步消耗储备为代价捍卫某一特定汇率——这是一个务实的选择,以接受短期货币走弱来保全有限的外汇缓冲。
对出口商而言,走弱的塔卡在该行业迫切需要竞争优势的时刻提供了一点优势。但对进口商和消费者而言,贬值直接转化为燃料、食品和制成品的更高价格——加剧了已使实际存款利率转为负值的通胀压力。回到汇率稳定的路径在于出口复苏、侨汇增长以及结构性降低进口依赖——这些都无法一蹴而就,而它们都将塑造孟加拉国未来数月的宏观经济轨迹。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/dollar-continues-gain-against-taka-4237716
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



