孟加拉国在美国服装市场的关税优势:是否能抓住越南、中国下降的机会?
2025年美国出口:孟加拉国8.20亿美元(+11.71%),越南16.75亿美元;中国出口下降35.55%;美国在与中国、越南相比具有2.5-10个关税优势;但棉花过度暴露以及MMF转移带来的风险仍然存在。
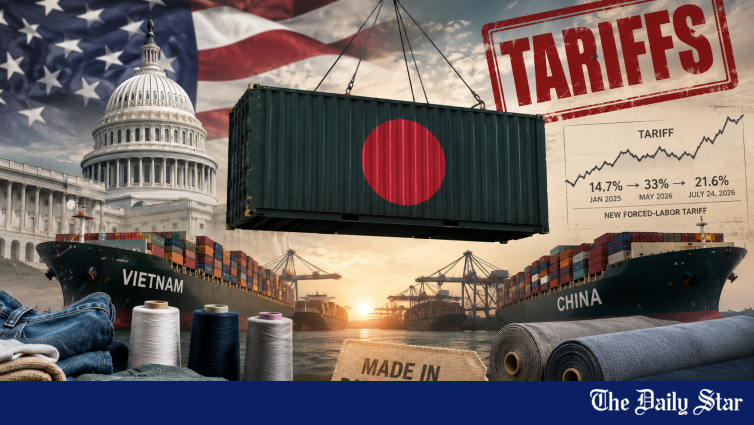
达卡,2026年8月5日 —— 孟加拉国2025年的出口数据表面看不错:82亿美元的美国出口额,同比增长11.71%,市场份额攀升至10.53%——而整个市场价值缩减了1.74%,出口量下降了3.70%。但2026年的形势正在急转直下,新关税政策进一步重塑了市场格局。孟加拉能否将当前的关税优势转化为持久的市场份额,关键在于其能否在纤维多元化、合规性及贸易政策方面迅速行动起来。
📊 2025年美国服装市场:赢家与输家
- 🇧🇩 孟加拉国:82亿美元(增长11.71%),市场份额10.53%
- 🇻🇳 越南:167.5亿美元(持平),市场份额21.5%(继续领跑)
- 🇨🇳 中国:106.4亿美元(下降35.55%),市场份额13.66%(份额暴跌)
- 🇰🇭 柬埔寨:增长最快,达26.93%
- 🌏 亚洲总计:占美国服装进口总量的72.6%
越南将其领先优势扩大至167.5亿美元(市场份额21.5%);中国则暴跌至106.4亿美元,市场份额下降约35.55%。柬埔寨以26.93%的增速增长最快。亚洲供应商占据了美国服装进口总量的72.6%,但这种主导地位正因关税战对不同供应国造成的不同影响而被重新塑造。
📉 2026年:市场降温速度加快
但2026年市场降温速度更快,新关税进一步重塑了市场格局。1月至5月美国进口额在价值和数量上分别下降了9.25%和9.49%。孟加拉国下降8.08%,基本与市场走势一致。中国降幅扩大至42.75%;印度下降26.37%;巴基斯坦下降12.35%。这种广泛的下滑表明,关税战正在缩小美国服装进口市场的整体规模,而不仅仅是在供应商之间重新分配份额——这种动态使得即使某个国家的相对地位有所提升,也更难获得绝对的进口量。
💰 关税博弈:孟加拉国占据优势
关税博弈的格局发生了有利变化。以15.6%的基准税率为起点,新关税政策对孟加拉国、印度、印度尼西亚、巴基斯坦和柬埔寨加征10个百分点(总计25.6%),而对中国和越南加征12.5个百分点——将中国税率推高至35.6%,越南税率升至28.1%。
- 孟加拉国总关税:25.6%(15.6%基准税率+10%强迫劳动附加税)
- 越南总关税:28.1%(15.6%基准税率+12.5%强迫劳动附加税)
- 中国总关税:35.6%(15.6%基准税率+12.5%强迫劳动附加税+现有关税)
- 孟加拉国相对于越南的优势:2.5个百分点
- 孟加拉国相对于中国的优势:10个百分点
这种2.5至10个百分点的关税优势代表着真正的竞争优势——但这只是一扇窗口,而不是永久的结构性转变。这种优势仅在当前关税结构保持不变的情况下存在,而特朗普政府已表现出根据政治动态调整关税税率的模式。
结构性弱点:纤维组合
一个结构性弱点依然存在:纤维组合。2025年,人造纤维(MMF)占美国进口量的56.61%,是增长更快、规模更大的品类。孟加拉国仍以棉花为主(占进口量61.61%,占进口额68.29%),而越南则偏向人造纤维(占进口量62.48%)。孟加拉国的人均价格仍然是主要供应国中最低的,但仅靠价格优势无法抵消市场份额不断缩小、面临二手产品竞争、且人造纤维日益受青睐的局面
- 人造纤维在美国进口中的份额:56.61%(增长更快、规模更大)
- 孟加拉国以棉花为主:占进口量61.61%,占进口额68.29%
- 越南偏向人造纤维:占进口量62.48%
机遇与风险
近期机遇:将目前2.5至10个百分点的关税优势转化为从越南和中国重新分配订单的实际行动,争取关税配额(TRQ)条款以将有效税率推近15.6%,将这一优势传递给买家,并转向人造纤维和技术纺织品产能,以抓住实际增长的需求
合规资质——新关税背后的核心问题——正成为市场准入的必要条件,而非形式上的要求。利润必须来自生产力、效率和产品升级,而非进一步削减价格导致工厂陷入困境
更具风险的路径同样可行:由Z世代推动的美国市场不断缩小、节俭消费,购买量减少且向供应商支付的款项减少;棉花供过于求的局面随着多品牌服装(MMF)需求增长而被绕过;柬埔寨的崛起侵蚀了孟加拉国中低价位订单。2025年,美国零售服装价格仅上涨0.3%,而整体通货膨胀率为2.7%。经济分析局(BEA)的数据显示,服装在美国消费者支出中的份额不断缩小——2025年为2.08%,低于2023年的2.10%和2021年的2.23%——因为注重预算的Z世代消费者将消费转向体验和二手服装。
📋 战略背景
孟加拉国能否将当前的关税优势转化为持久的市场份额,或眼睁睁看着这一机会窗口关闭,取决于其在关税配额、纤维多样化和合规性方面能否快速行动——以及能否提升自身的竞争底线而非固守现有地位。关税优势是真实的,但也是暂时的。美国服装市场的结构性转变——向多品牌服装(MMF)发展、整体消费量下降、二手服装竞争加剧——是永久性的。孟加拉国不能仅依赖关税差异来巩固其在美国市场的地位;它必须建立制造能力、产品组合和合规性基础设施,无论关税率如何变化,都能保持竞争力。最初看似负担的10%强制劳动关税,矛盾地赋予了孟加拉国相对于中国和越南的相对优势——但只有当孟加拉出口商积极寻求订单重新分配、投资MMF产能并展示超越形式合规的真实合规资质时,这种优势才能转化为市场份额的增长。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/rare-edge-brutal-tariff-war-can-bangladesh-cash-4240046
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。