بنك الإسلامي العرفاء ينضم إلى برنامج إعادة تمويل ميكرو، صغير، متوسط الحجم (CMSME) بقيمة 5,000 كرور تاكا بنغالية من خلال BB Bank
مُقرضٌ مُتّبعٌ لِلشريعة يُحصل على وصولٍ إلى نافذة رأس مالٍ عملٍ مُنحِيّةٍ تُقدمُ نسبةَ ربحٍ تبلغُ 9% للمُؤسّسات الصغيرة والمتوسطة والصناعية الصغيرة والمُتوسطة المُتأثّرة بالظروف الصعبة في بنغلاديش.
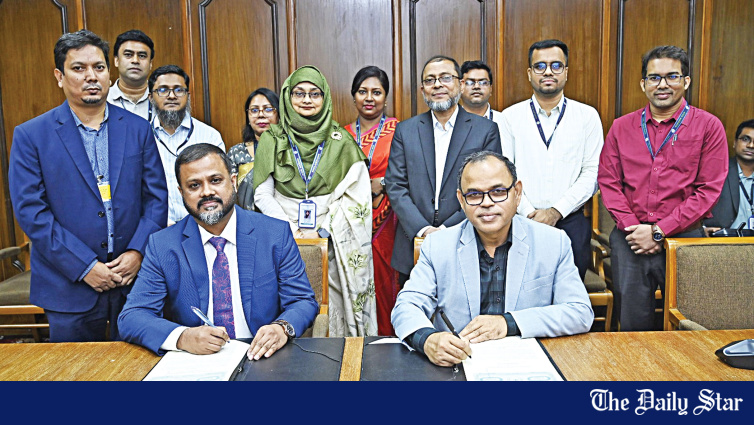
- 💰 حجم صندوق التسليف الكلي: تاكا 5,000 كرور
- 💰 معدل الربح للمقترضين النهائيين: 9% (أقل من معدل السوق)
- 📋 يديره: قسم الأعمال الصغيرة والمتوسطة والبرامج الخاصة في بنك بنغلاديش
- 🏭 الهدف: الشركات الصغيرة والمتوسطة والحديدة والميكرو (CMSMEs)
- 💼 التركيز على القطاع: رأس المال العامل لدعم العمليات تحت الضغط
- 🔄 الهيكل: تسليف دوراني (متوافق مع الشريعة الإسلامية)
💼 أهمية الشركات الصغيرة والمتوسطة في اقتصاد بنغلاديش
تشكل الشركات الصغيرة والمتوسطة والحديدة والميكرو العمود الفقري للاقتصاد غير الزراعي في بنغلاديش، حيث تمثل حوالي 25% من الناتج المحلي الإجمالي وتوظف أكثر من 20 مليون شخص في قطاعات التصنيع والخدمات والتجارة. ومع ذلك، فقد كانت إمكانية الوصول إلى الائتمان الرسمي دائمًا أكبر تحدٍ لهذا القطاع، حيث يعتمد معظم هذه الشركات على قرضاء غير رسميين يكلفون Rates عالية، أو على ائتمان الموردين الذي يقيد قدرتهم على توسيع عملياتهم. يعد صندوق التسليف بقيمة تاكا 5,000 كرور أداة رائدة لبنك بنغلاديش لإغلاق هذا الفجوة في الائتمان. من خلال توفير سائلة منخفضة التكلفة لبنوك المشاركة، يتيح البنك المركزي للمقرضين تمويل رأس المال العامل للشركات الصغيرة والمتوسطة بمعدلات تحت السوق، حيث تضمن البنية الدورانية أن القروض المدفوعة يمكن إعادة تسليمها لمقترضين جدد، مما يزيد من تأثير الصندوق بمرور الوقت.لبنك العراف الإسلامي، فإن الشراكة تتوافق مع دفع البنك نحو تمويل الشركات الصغيرة والمتوسطة والزراعة. كأحد أكبر البنوك الخاصة المعتمدة على الشريعة في بنغلاديش، كان البنك يطور كتابه الخاص بالشركات الصغيرة والمتوسطة بهدف تنويع مصادره بعيداً عن تمويل الشركات الكبرى — وهو تحول استراتيجي بالنظر إلى ارتفاع نسب القروض غير المضمونة التي تعاني منها التعرضات الكبيرة للشركات في قطاع البنوك. يوفر سقف الربح بنسبة 9% عرضيات البنك الخاصة بالشركات الصغيرة والمتوسطة تنافسية أكبر مقارنة بالبنوك التقليدية التي تفرض معدلات بين 11-15%، خاصة في المناطق الريفية حيث يُفضل التمويل المعتمد على الشريعة.
🏛 السياق الاستراتيجي لوزير نائب البنك المركزي
يؤكد حضور الدكتور محمد أنيس الرحمن كضيف شرف على أهمية البنك المركزي في بنغلاديش للبرنامج الخاص بتمويل إعادة التمويل للشركات الصغيرة والمتوسطة. مع نمو الائتمان الخاص الموقوف عند 4.47% فقط في يونيو 2026 — وهو رقم منخفض جداً مقارنة بالهدف الذي يتراوح بين 15-16% لدعم هدف الحكومة في نمو الناتج المحلي الإجمالي بنسبة 6.5% — كان البنك المركزي يدفع البنوك المشاركة لاستخدام نوافذ إعادة التمويل بشكل نشط بدلاً من الاحتفاظ بالسوائل.
لبنك العراف الإسلامي، فإن الاتفاق يوفر أيضًا ميزة هيكلية: يمكن للبنك إعادة تمويل قروض الشركات الصغيرة والمتوسطة عند معدل ميسور من البنك المركزي، مما يحرر قاعدة الإيداعات الخاصة به لاستثمارات أعلى العائد في تمويل الشركات الكبرى والتجارة. هذه 優تميز الأصول والالتزامات أصبحت أكثر أهمية مع الضغط على هامش الربح الصافي الذي يواجهه البنوك بسبب انخفاض معدلات السوق الناجم عن وفرة السوائل في النظام.
🌟 ما الذي ينتظر قطاع الشركات الصغيرة والمتوسطة (CMSME)
التوقيع هو بداية رسمية مشاركات بنك آل عرفة في هذا البرنامج. قسم أعمال الشركات الصغيرة والمتوسطة في البنك، بقيادة مونيرول إسلام، سيشرف الآن على تحديد المقترضين المؤهلين في قطاع الشركات الصغيرة والمتوسطة، وتطوير أدوات التمويل المتسقة مع دورات رأس المال العامل لديهم، وضمان الامتثال لاستخدام النهائي وفقًا لمطالبات إطار المراقبة من قبل بنك بنغلاديش. وحدة أعمال الزراعة والتسليف، بقيادة شيخ أسعد الحق، ستشرف على العمليات الخلفية التي تحدد ما إذا كان البنك قادرًا على نشر الأموال بسرعة كافية لتأثير إيجابي.
لاستعادة الاقتصاد الأوسع لبنغلاديش، ستعتمد نجاح برامج مثل صندوق تسليف الشركات الصغيرة والمتوسطة بقيمة 5000 كرور تاكا على ثلاثة عوامل: سرعة نقل رأس المال من قبل البنوك المشاركة إلى المقترضين، القدرة على امتصاص رأس المال العامل بشكل منتج من قبل الشركات الصغيرة والمتوسطة بدلاً من خدمة الديون القديمة، ومتانة الطلب على السلع والخدمات التي تنتجها هذه الشركات. مع تخفيف التضخم ولكن ضعف الطلب الاستهلاكي، فإن السؤال حول الجانب التربوي يظل متغيرًا غير مؤكد.
لبنك آل عرفة الإسلامي بشكل خاص، يوفر الاتفاق فرصة استراتيجية لتوسيع كتاب الشركات الصغيرة والمتوسطة دون المساس بجودة الأصول — بشرط أن تظل معايير تقييم الائتمان الصارمة للبنك. ستكشف الأشهر القادمة ما إذا كانت الشراكة ستترجم إلى نمو حقيقي في الائتمان للشركات الصغيرة والمتوسطة، أو ما إذا كانت العقبات الهيكلية العامة — بما في ذلك نقص الغاز، والطلب الضعيف، وعدم التنبؤ في التنظيم — ستستمر في الحد من مساهمة القطاع في تنويع الصادرات وتوليد فرص العمل في بنغلاديش.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/organisation-news/news/al-arafah-islami-bank-gets-bb-refinance-facility-cmsmes-4269811
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



