تضاعفت حسابات القروض المسماة في بنغلاديش إلى 45.83 لakh مع ارتفاع حالات الإفلات بالتجزئة
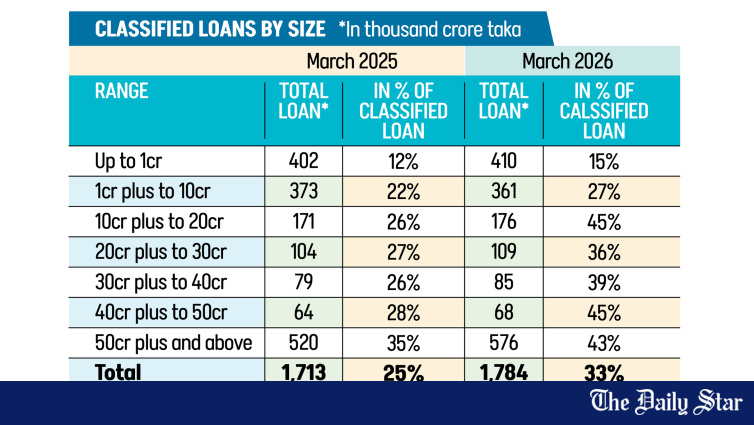
تزداد نسبة NPL إلى 32.7% من إجمالي السندات الموقعة؛ وتكون نسبة تصنيف الصناعة الصغيرة أكثر تأثرًا بنسبة 52.8%؛ ويذيع البنك المركزي البنغالي تحذيرًا من تفاقم حالة التدهور على مستوى تجارة المستهلكين.
- ⚠️ البنوك الإسلامية — أكثر عرضة بشكل خاص، مما يشير إلى ضعف التزام الائتمان وإشكاليات في الإدارة
- ⚠️ البنوك الحكومية — أيضًا أكثر عرضة بشكل خاص
- ✅ البنوك الأجنبية — تحافظ على معدلات الإفلاس المنخفضة للغاية، مما يعكس إدارة المخاطر الأكثر صرامة
- ✅ البنوك الجديدة (بعد 2016) — معدلات إفلاس أقل
📊 بين مارس 2025 ومارس 2026، زادت القروض المصنفة في جميع البنوك باستثناء البنوك الأجنبية والبنوك الجديدة التي بدأت عملياتها في 2016 أو لاحقًا.
🏭 تحليل حسب الصناعات — صناعة الصناعات الصغيرة الأكثر تضررًا
أظهر التقرير اختلافات حادة في نسب القروض المصنفة بين الصناعات:
- 🏠 صناعة الصناعات الصغيرة: نسبة تصنيف 52.8% — أعلى مستوى عرضة، مما يعكس ضغط شديد على سداد الديون بين أصغر وحدات الأعمال
- 📦 قطاع الصغرى والمتوسطة غير الرسمي (CMSME): يمثل 21.4% من إجمالي القروض ولكن يشغل 34.2% من القروض المصنفة — مخاوف غير متناسبة في جودة الائتمان
- 🏭 الصناعات الكبرى: يشغل 58.7% من إجمالي القروض و39% من القروض المصنفة — أكبر مساهم في القروض غير السليمة من حيث الحجم
- 💼 التجارة والتجارة: يشغل 32% من إجمالي القروض؛ القروض المصنفة تمثل 43.8% من إجماليه
👥 أسباب الجذر — "المدينون المتعمدون" وجماعات الشركات الكبيرة
قال تقرير البنك المركزي إن أزمة البنوك مدفوعة بشكل أساسي بـ "المدينون المتعمدون" وجماعات الشركات الكبيرة بدلاً من المدينين الأفراد الصغار.
💬 ذكر البنك المركزي:
"قد يشير هذا النمط إلى ضعف في أنظمة تقييم الائتمان ومراقبة القروض ذات القيمة العالية، أو تأثير الصدمات القطاعية والاقتصادية الكبرى على المدينين الكبيرة."
"هذا يشير إلى توتر عميق في الاقتصاد الحقيقي، ربما بسبب تحديات الاقتصاد العالمي وضعف التزام المالية."
💊 القروض التجزئة — كيف أن التضخم المرتفع يهدد القدرة على السداد
أشار مد محي الدين إسلام، نائب مدير عام ورئيس قسم مصرفية التجزئة في مصرف براك، إلى منظور الصناعة: 💬
«قد يكون عدم وجود تقييم صحيح لخطر الائتمان أحد أسباب ارتفاع نسبة القروض المدرجة التي لا تتجاوز تاكا 1 كرور. قد تشمل هذه القروض القروض الاستهلاكية وقروض بطاقات الائتمان. وفي هذا السياق، قد يكون التضخم المرتفع وانخفاض القدرة الشرائية عوامل مؤثره.»
📊 نسبة القروض غير السليمة (NPL) في مصرف براك للقروض التجزئية والصغيرة والمتوسطة أقل من 3%، مقابل نسبة 32.7% على مستوى القطاع — مما يبين أن التقييم الصحيح للائتمان ومراقبة العملاء بانتظام يمكن أن يجعل فارقًا كبيرًا.
⚠️ ما يعنيه هذا للاقتصاد بنغلاديش
زدت نسبة الحسابات القرضية المدرجة ضعفًا، مما يحمل Implications خطيرة: 📉
- 🏦 استقرار قطاع المصارف — نسبة NPL 32.7% تهدد النظام المالي بالكامل
- 💰 تقلص الائتمان — المصارف التي لديها نسبة عالية من NPL لا تستطيع القرض على قطاعات منتجة
- 💼 تباطؤ اقتصادي — نقص الائتمان يعني نقص الاستثمار والإنتاج الوظيفي
- 👥 توتر مالي في الأسر — ارتفاع نسبة عدم السداد في القروض التجزئية يشير إلى توتر مالي واسع النطاق في الأسر
- 🏭 توتر في الصناعة — نسبة 43.8% من القروض المدرجة في تجارة/التجارة تشير إلى توتر اقتصادي عميق
- 🏠 أزمة الصناعات الصغيرة — نسبة 52.8% من القروض المدرجة تهدد الأعمال الصغيرة
تعد تقرير بنك بنغلاديش تحذيرًا صارخًا: بدون اتخاذ إجراءات حاسمة ضد المدينين المتعمدين، وتحسين إدارة الائتمان، وتعديلات هيكلية في القطاع المصرفي، سيعمق أزمة NPL بشكل أكبر — مما يهدد استقرار النظام المالي والاقتصاد بشكل عام. 🇧🇩
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/economy/news/classified-loan-accounts-double-retail-defaults-surge-4232251
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



