بنغلاديش: المتخلفون عن الدفع يستمرون في الحصول على تخفيضات متكررة ولكن الأموال لا تعود إلى البنوك
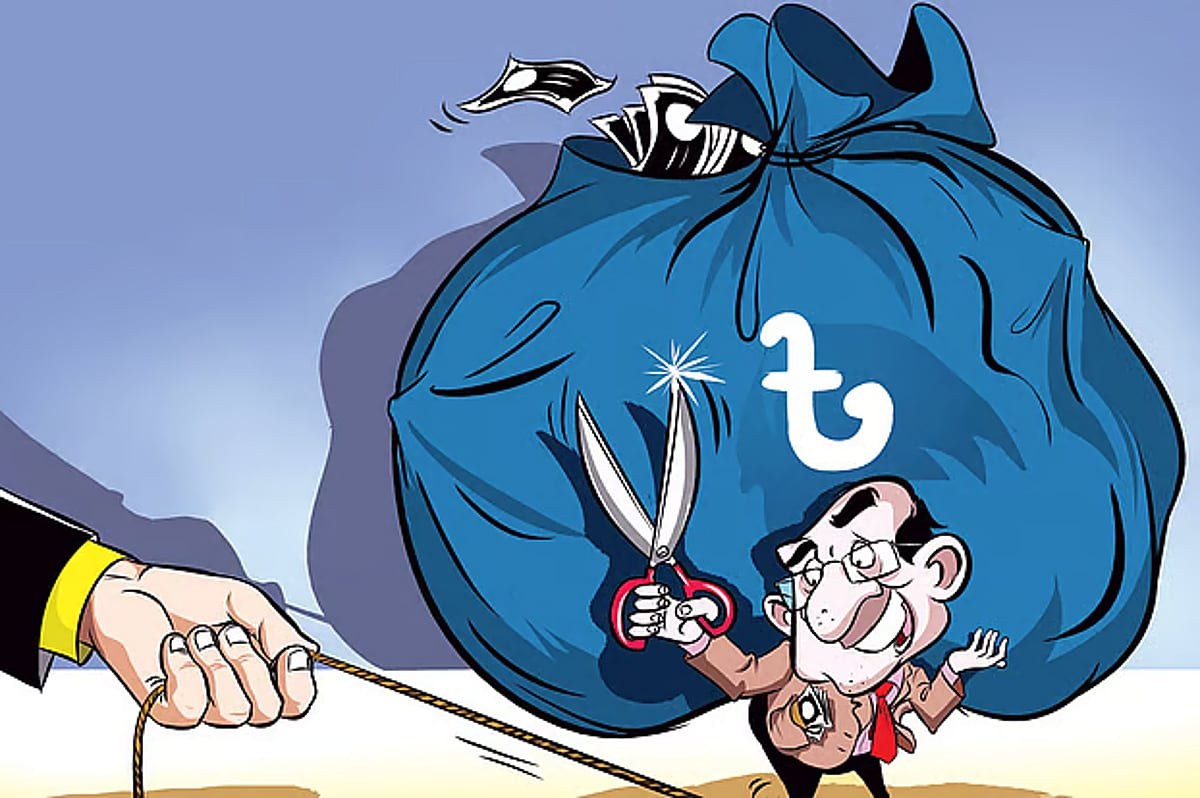
أف.أ.إ. إنجليزي، دكا — ارتفعت القروض غير الموفقة والقروض المتأخرة إعادة جدولة في بنغلاديش، ولكن كلما تم منح المدينين الفرصة لإعادة جدولة قروضهم، يتم دائمًا التأكيد على أن هذا الإجراء سيساعد في استرداد الأموال المربوطة في البنوك، وإحياء الأعمال التجارية المتأخرة، وتقليل القروض غير الموفقة. ومع ذلك، في الواقع، على الرغم من أن نسبة القروض غير الموفقة في سجلات البنوك قد انخفضت بشكل مؤقت، لم تزداد استرداداتها بنفس المعدل — بل أصبح جزء كبير من القروض المجدولة مرة أخرى غير موفقة.
لذلك، عاد السؤال القديم إلى السطح: هل يمكن حل المشكلة حقًا من خلال منح مزايا عامة للمدينين الذين لم يستوفوا قروضهم، أم أن هذا لا يفعل سوى منح بعض المدينين وقتًا إضافيًا بينما يترك المشكلة الأساسية لتتعامل معها في المستقبل؟
📅 خط زمني: خمس دورات لمزايا في أقل من عام
- 📅 16 سبتمبر 2025: إعادة جدولة لمدة 10 عامًا، دفع مقدم قدره 2%
- 📅 24 نوفمبر 2025: توسيع نطاقها، إضافة 2 سنوات للقروض غير المصنفة
- 📅 22 فبراير 2026: تخفيف الدفع المقدم (نصف مقدم، نصف على مدار 6 أشهر)
- 📅 7 مايو 2026: تمديد أجل التقديم حتى 30 يونيو
- 📅 31 أغسطس 2026: تمديد أجل التقديم حتى 30 سبتمبر، فترة 15 عامًا للقروض التي تتجاوز 10 مليار تاكا
في أقل من عام، توسعت السلطات باستمرار نطاق المزايا، تخففت متطلبات الدفع المقدم، تمددت أجلات تقديم الطلبات، وأطالت مدد سداد القروض — مما يخلق نمطًا قد يشجع المدينين على انتظار مزايا أفضل بدلاً من سداد القروض في الوقت المحدد.
📊 مشكلة إعادة عدم الوفاء: 38.42% من القروض المجدولة تصبح غير موفقة مرة أخرى
وفقًا ل تقرير الاستقرار المالي 2025 من بنك بنغلاديش:
- 📊 قروض تم تأجيل سدادها (ديسمبر 2024): تاكا 3.48 تريليون (تاكا 348,000 كرور)
- 📊 منها أصبحت مرة أخرى قروض غير مستحقة الدفع: تاكا 1.34 تريليون (تاكا 134,000 كرور) = 38.42%
- 📅 في عام 2020: أصبح 23.8% من القروض المأجولة قروضًا غير مستحقة الدفع
- 📅 حتى عام 2024: معدل إعادة الإفلاس 38.42% (تقريبًا كل خمس قروض مأجولة واحدة)
هذا يعني أن تقريبًا كل خمس قروض مأجولة واحدة أصبحت سيئة مرة أخرى — مما يوضح أن تمديد فترة السداد لم يحل المشكلة الأساسية.
📈 اتجاه القروض غير المستحقة الدفع: انخفاض مؤقت متبوعًا بارتفاع
- 📈 سبتمبر 2025: القروض غير المستحقة الدفع تبلغ تاكا 6.44 تريليون
- 📉 ديسمبر 2025: انخفضت القروض غير المستحقة الدفع إلى تاكا 5.57 تريليون (بعد التأجيل)
- 📈 يونيو 2026: تجاوزت القروض غير المستحقة الدفع تاكا 6.06 تريليون مرة أخرى (ارتفاع)
النمط واضح: يؤدي التأجيل إلى انخفاض مؤقت في أرقام القروض غير المستحقة الدفع، متبوعًا بـ ارتفاع عندما تصبح القروض المأجولة سيئة مرة أخرى — مما يؤكد أن أسباب الإفلاس الهيكلية لم يتم معالجة.
⚠️ مخاطر أخلاقية: ثقافة الانتظار للحصول على تسهيلات
عندما تتبع تسهيلة أخرى في فترة قصيرة، قد يبدأ المدينون في توقع فوائد إضافية. قد يتوقف البعض عن دفع القسط، منتظرين أن تأتي فرصة أفضل في غضون أشهر قليلة. هذا يضعف ثقافة سداد القروض في الوقت المحدد. حتى المدينين الذين لديهم القدرة على السداد قد يتوقفون عن دفع الأقساط في أمل الحصول على تسهيلات أفضل في المستقبل.
إذا أصبح الإفلاس والتوقُّع للحصول على تخفيضات أكثر فائدة من سداد القروض بانتظام، فإن الحافز على السداد ينخفض. كان هذا النمط مرئيًا في الماضي.
❤️ قلق العدالة: بين القرضاء الكبار والصغار
تحت سياسة الحالية، يحصل القرضاء الكبار على أكبر الفرص:
- 💰 قروض أكثر من 10 مليار تاكا: إعادة تنظيم مدتها 15 عامًا مع فترة تأجيل مدتها 2 سنة
- 💰 قروض أقل من 10 مليار تاكا: إعادة تنظيم مدتها 10 سنوات
- ❌ المؤسسات الصغيرة والمتوسطة (SMEs): قد يفقدون الوصول إلى خدمات المصارف حتى بعد إفلاس صغير
- ❌ القرضاء الكبار: يحصلون على مزيد من الوقت وأفضل شروط
هذا يخلق وضعًا حيث يبدو أن الانضمام إلى قائمة الإفلاس الكبير أكثر فائدة من سداد القروض بانتظام — هيكل حافز مقلوب يضر بالثقافة العامة للائتمان.
📉 سبب ارتفاع نسبة القروض غير المضمونة (NPLs) بسرعة
من أسباب ارتفاع نسبة القروض غير المضمونة (NPLs) خلال السنوات الماضية الأخيرة هو أن حالة القروض القديمة أصبحت واضحة الآن. خلال سنوات عديدة، لم يُصنف العديد من القروض السيئة على أنها إفلاس بسبب:
- 📉 التأثير السياسي على تصنيف القروض
- ❤️ التوقيفات القضائية التي تمنع التصنيف
- 📄 إعادة تنظيم القروض التي تخفي حالة الإفلاس الحقيقية
- 📄 التخفيضات الخاصة التي تخفي المشاكل الأساسية
- 📄 تصنيف غير صحيح من قبل المصارف
بعد التغيير السياسي في عام 2024، قام مراجعات وفحوصات لمحفظة قروض المصارف بإبراز بعض هذه القروض — مما كشف عن حجم المشكلة الحقيقية في نسبة القروض غير المضمونة في قطاع المصارف.
📜 السياق التاريخي: إعادة الجدولة منذ عام 1991
إعادة جدولة القروض غير المدفوعة ليست ظاهرة جديدة في بنغلاديش. في 1991، تم منح المدينين لأول مرة فرصة إعادة تنظيم قروضهم عبر تخفيضات في الفوائد وإعدادات دفع أكثر سهولة. بين 2003 و2006، اتخذ البنك المركزي البنغالي نهجًا أكثر صرامة – لكن نمط الإعفاءات المتكررة عاد منذ ذلك الحين مع تواتر أكبر.
التأثيرات الاستراتيجية
- 🔴 نسبة إعادة الإفلاس 38.42%: فشل إعادة التفاوض في حل المشكلة الأساسية
- 🔴 خمسة دورات من التنازلات في سنة واحدة: تخلق خطر أخلاقي
- 🔴 تأكيد نمط الانتعاش: انخفاض مؤقت يتبعه زيادة في القروض غير الموفقة
- 🔴 خوف من عدم العدالة: تفضيل المقترضين الكبيرة على الشركات الصغيرة والمتوسطة
- 🔴 تخريب ثقافة الائتمان: الانتظار للتنازلات أكثر عقلانية من السداد
- 🔴 ظهور القروض غير الموفقة الحقيقية: التغيير السياسي يكشف عن القروض السيئة المخفية
- ✅ اعتراف البنك المركزي: تقرير استقرار مالي وثق وثيقة نمط إعادة الإفلاس
- ✅ خطة عمل مدتها 18 شهرًا: جهود مستمرة للتعامل مع المشاكل الهيكلية
تظهر التحليلات مشكلة هيكلية أساسية في قطاع البنوك في بنغلاديش: فشل التنازلات الشاملة المتكررة للمفلسين في استعادة الأموال، حيث عاد 38.42% من القروض المعاد تنظيمها إلى حالة عدم الوفاء مرة أخرى. نمط خمسة دورات من التنازلات الموسعة خلال سنة واحدة — كل مرة تمديد للأجل، تخفيف الدفعات الأولى، وتطويل فترة السداد — خلق ديناميكية خطر أخلاقي تخرب ثقافة الائتمان. بدون معالجة الأسباب الهيكلية للإفلاس (السيطرة الضعيفة على الشركات، القروض السياسية، تقييم المخاطر غير الكافي) جنبًا إلى جنب مع إطار إعادة التنظيم، من المتوقع أن يستمر دورة انخفاض مؤقت في القروض غير الموفقة متبوعًا بارتفاعها خلال فترة انتقال بنغلاديش إلى تصنيف الدول النامية الأقل تطورًا — مع بقاء أكثر من تاكا 6 تريليون من القروض غير الموفقة عبئًا مستدامًا على قدرة قطاع البنوك على دعم التعافي الاقتصادي.
نُشر هذا الخبر في الأصل بواسطة Prothom Alo English. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://en.prothomalo.com/business/local/qhfybqt41m
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة




✍️ المزيد من System Administrator