الدين العام لبنغلاديش يقترب من عتبة صندوق النقد الدولي: هل يلوح فخ الديون في الأفق؟
ارتفعت نسبة الدين إلى الناتج المحلي الإجمالي في بنغلاديش إلى 41 في المائة في عام مقابل 36.9 في المائة في عام ، مما يقترب من عتبة القدرة المتوسطة لصندوق النقد الدولي والبنك الدولي البالغة 55 في المائة، ويثير مخاوف بشأن استدامة الدين.
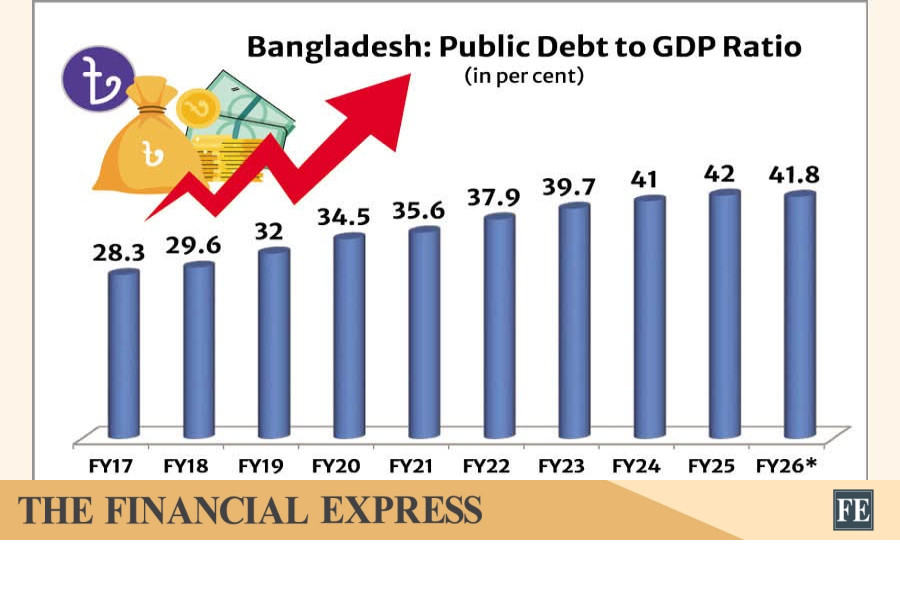
في الآونة الأخيرة، بدأت أقسام من وسائل الإعلام المطبوعة في بنغلاديش بتشغيل إنذار بشأن الديون العامة، وتصور سيناريوهات كاسندرا مع علامات سلبية حول مسار المالية العامة للبلاد. إن قلقها موجه بشكل جيد ومتجذر في المصلحة العامة، ولكن من الضروري إجراء تحليل دقيق لنمط الاقتراض، وديناميات الديون مقابل الناتج المحلي الإجمالي، وقوة القدرة على السداد قبل إعلان أن البلاد محاصرة في دورة الديون. الصورة غير مريحة، ولكن لم تصل بعد إلى مرحلة الكارثة.
نمط الاقتراض عبر خمس سنوات مالية
تغيرت التركيبة العامة للاقتراض الحكومي من خلال البنوك، والمؤسسات غير المصرفية، والمصادر الخارجية بشكل ملحوظ منذ عام FY21. في السنة المالية 2020-2021، كان الاقتراض موزعًا بالتساوي عبر الثلاثة قنوات، حيث كان الاقتراض من البنوك Tk 44.28 مليار دولار، ومن المؤسسات غير المصرفية Tk 442.81 مليار دولار، والمالية الخارجية Tk 474.03 مليار دولار. كان هذا التوزيع النسبي المتوازن يعكس استراتيجية فترة الجائحة التي تهدف إلى تنويع مصادر التمويل لتجنب احتلال الائتمان الخاص.
في FY22، كانت الأرقام المقابلة Tk 619.41 مليار دولار من البنوك، Tk 269.25 مليار دولار من المصادر غير المصرفية، وTk 731.97 مليار دولار من المالية الخارجية، مما يشير إلى ارتفاع حاد في الاقتراض الخارجي عندما زادت المؤسسات الدولية دعمها الميسور التكلفة. ومع ذلك، في FY23، أصبحت الحكومة تعتمد بشكل كبير على البنوك، حيث اقترضت Tk 1,020.17 مليار دولار، بينما انخفض الاقتراض من المؤسسات غير المصرفية إلى Tk 76.52 مليار دولار فقط، حيث فقدت أدوات الادخار جاذبية بسبب انخفاض معدلات الكوبون.
خلال هذه السنوات الخمس، كان الاقتراض من البنوك كبيرًا ولكن متقلبًا، دون اتجاه تصاعدي خطي. كما يظهر الاقتراض من المؤسسات غير المصرفية تقلبًا، حيث انخفض خلال السنوات حتى FY24، عندما استقر مع الرقم FY21. من ناحية أخرى، زادت المالية الخارجية بشكل مستقر، من Tk 474.03 مليار دولار في FY21 إلى Tk 920.22 مليار دولار في FY24 وTk 726.15 مليار دولار في السنة التالية، مما يعكس التزام مستدام مع شركاء التنمية الدولية والمتعددة الأطراف.
📊 نسبة الديون إلى الناتج المحلي الإجمالي: المؤشر الحرجة
ما يهم في الاقتراض الحكومي ليس الحجم المطلق للديون، بل ما إذا كانت ضمن الحدود المسموح بها بالنسبة لحجم الاقتصاد. نسبة الديون إلى الناتج المحلي الإجمالي هي المعيار القياسي الذي تستخدمه المؤسسات القرضية متعددة الأطراف لتقييم الاستدامة. لا يوجد نسبة عالمية واحدة تجعل الحكومة تلقائيًا غير آمنة؛ حيث يعتمد الحد على معدل نمو البلد، ومعدل الفائدة، وقابلية الدخل من الإيرادات، وتوزيع الديون بالعملات، وإمكانية الوصول إلى التمويل.
وفقًا لسلسلة التقارير الأخيرة من صندوق النقد الدولي، وصلت بنغلاديش إلى نسبة ديون إلى الناتج المحلي الإجمالي بنسبة 36.9% في FY23، و38.5% في FY24، و41% في FY25. حد القدرة المتوسطة لصندوق النقد الدولي والبنك العالمي لبنغلاديش هو 55%، مما يعني أن البلد لم يصل بعد إلى الحد، ولكن قريب جدًا منه، مع هامش بقاء قدره 14% من الناتج المحلي الإجمالي فقط. أكثر من القرب، ما يثير القلق هو اتجاه التغير. ارتفعت النسبة بشكل حاد خلال فترة قصيرة، مما يشير إلى أن دون اتخاذ إجراءات تصحيحية، قد يتم تجاوز الحد خلال عدد من الدورات المالية القادمة.
- 📊 نسبة الديون إلى الناتج المحلي الإجمالي: 11% (2023) → 12% (2024) → 13% (2025)
- 🏛️ الحد الذي حددته منظمة النقد الدولي/البنك العالمي لبنغلاديش: 14% من الناتج المحلي الإجمالي
- 📉 الفجوة المتبقية: فقط 15% من الناتج المحلي الإجمالي
- 💰 خدمة الديون المحلية: 16% من الناتج المحلي الإجمالي سنويًا
- 📈 نسبة الضرائب إلى الناتج المحلي الإجمالي: حوالي 8-17% (من أدنى النسب في جنوب آسيا)
🔄 دورة الديون المحلية المدمرة
الضغط على الديون يعني القدرة الضعيفة على السداد. مع حجم الديون المحلية الحالي، يجب على حكومة بنغلاديش دفع 4.1% من الناتج المحلي الإجمالي سنويًا ككلفة خدمة الديون. مع نسبة الضرائب إلى الناتج المحلي الإجمالي عالقة بين 8-9%، أصبح سداد الديون المحلية غير مستقر. النتيجة هي دورة مدمرة: زيادة حجم الاقتراض المحلي تؤدي إلى زيادة العبء على خدمة الديون التي تتجاوز قدرة الحكومة على توليد الإيرادات، ما يجبرها بدورها على زيادة الاقتراض من البنوك، والمؤسسات غير المصرفية، والمصادر الخارجية لتغطية العجز المالي.
هذه الديناميكية خاصة بالقلق لأن الاقتراض المحلي يميل إلى أن يكون أكثر تكلفة من التمويل الخارجي الميسور. قد بلغ العائد على سندات الخزانة طويلة الأجل لبنغلاديش (BGTBs) أكثر من 9% في مزادات حديثة، بينما تحمل القروض الخارجية من المؤسسات متعددة الأطراف معدلات فائدة فعالة بين 1-2% مع فترات تأجيل طويلة. زيادة نسبة الديون المحلية عالية التكلفة في المزيج الإجمالي تضغط بشكل بنيوي على فاتورة خدمة الديون.
💼 جمع الإيرادات: الحل الأمثل
تجد بنغلاديش نفسها في معضلة الديون بشكل أساسي بسبب زيادة حجم الاقتراض المحلي الذي يستهلك تقريبًا نصف إيرادات الحكومة، مما يؤدي إلى مزيد من الاقتراض لتغطية العجز المالي. إذا استمرت هذه الاتجاهات الحالية، ستصل نسبة الديون إلى الناتج المحلي الإجمالي المحددة (55%) قريبًا، مما قد يؤدي إلى أزمة مالية تتطلب تقليل حاد في الإنفاق على التنمية وتخصيصات شبكات الأمان الاجتماعي.
طريقة الخروج من هذه الكارثة الاقتصادية هي ثلاثية:
- ✅ زيادة إيرادات الدولة من خلال توسيع قاعدة الضرائب، رقابة إلكترونية على جمع الضرائب من مكتب الضرائب الوطني (NBR)، وإدراج القطاعات الاقتصادية غير المدفوعة الضرائب في الشبكة الرسمية
- ✅ تقليل الإنفاق العام غير المنتج، بما في ذلك إعادة تنظيم الشركات الحكومية الخسارة، وإلغاء برامج الدعم غير الموجه
- ✅ الحصول على قروض أجنبية بمعدلات تخفيف، خاصةً للمشاريع البنية التحتية التي تولد عائدات على المدى الطويل
📇 آثار واسعة النطاق على الاقتصاد
للمجتمع الذي يتجه نحو التخرج من فئة الدول الأقل تطورًا (LDC) بحلول نوفمبر 2026، يكون وقت بناء الديون غير مريح. التخرج من فئة الدول الأقل تطورًا يعني فقدان نوافذ التمويل الخفضية التي تدعم تقليديًا ميزانية التنمية لبنغلاديش. مع ارتفاع معدلات الفائدة على الديون الخارجية بعد التخرج، ستزداد العبء في خدمة الديون إذا لم يتم تحسين جمع الإيرادات بشكل كبير.
تؤثر أيضًا ديناميكيات الحساب الجاري. زيادة نسبة الديون الخارجية تعني المزيد من تدفق العملات الأجنبية لخدمة الديون، مما يضغط على الجنيه البنجابي وتاحيل البنك المركزي للعملات الأجنبية. مع وجود تحولات في الاحتياطي النقدي فيquarters الأخيرة، ستحدد تركيبات القروض المستقبلية — محلية مقابل أجنبية، تخفيف مقابل تجاري — ما إذا كان البلد يظل آمنًا تحت عتبة صندوق النقد الدولي أو يسقط في منطقة الضعف الدنيوي.
بنغلاديش ليست بعد في فخ الديون، لكنها قريبة بشكل مقلق من العتبة التي يصبح عندها استدامة الديون صعبة الاستعادة بشكل هيكلي. ستكون السنتان الماليتان التاليتان حاسمتين. بدون خطة موثوقة لضبط الأوضاع المالية تستند إلى تعبئة الإيرادات، وترشيد الإنفاق، وتحول استراتيجي نحو التمويل الخارجي الميسر، تخاطر البلاد بالدخول في فخ الديون بشكل تلقائي، مما قد يقوض مكاسب التنمية التي تحققت على مدى عقود.
نُشر هذا الخبر في الأصل بواسطة The Financial Express. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://thefinancialexpress.com.bd/columns/is-bangladesh-in-a-debt-trap
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



