بنك بنغلاديش يخطط لإنشاء صندوق قروض بدون ضمان بقيمة Tk 1,000cr لـ 5,000 شباب رواد الأعمال
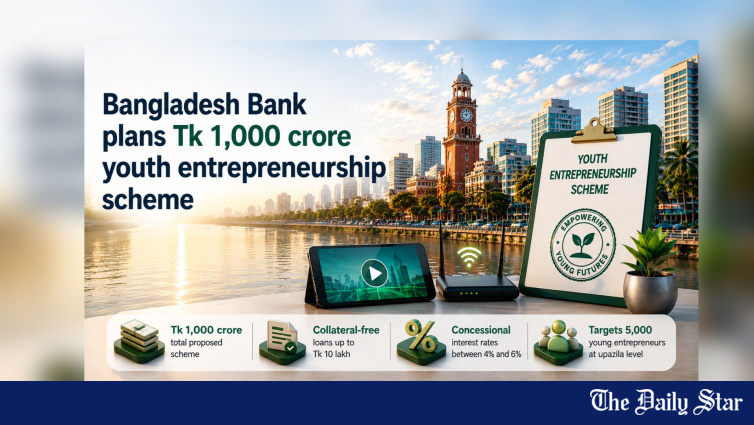
داكا، 12 أغسطس 2026 — يدرس بنك بنغلاديش طرح باقة تمويلية تاريخية بدون ضمانات بقيمة 1000 كرور تكا لدعم رواد الأعمال الشباب في جميع أنحاء البلاد، وهو ما سيمثل أكبر مبادرة ائتمانية موجهة للشباب في تاريخ القطاع المصرفي بالبلاد. يهدف هذا المقترح الذي لا يزال قيد المناقشة إلى توفير رأس مال ميسر التكلفة لحوالي 5000 رائد أعمال شاب الذين يمتلكون أفكاراً وطموحات لكنهم يفتقرون إلى الأصول المطلوبة للحصول على القروض البنكية التقليدية.
💰 هيكل الباقة التمويلية
يتكون المخطط المقترح من قسمين رئيسيين:
- 💳 القروض: 500 كرور تكا كقروض بدون ضمانات، بحيث يحصل كل مستفيد مؤهل على ما يصل إلى 10 لاخ تكا
- 🎁 المنح: 500 كرور تكا كمنح مرتبطة بأداء السداد، ويتم صرفها على مراحل بدلاً من الدفعة المقدمة الكاملة
- 👥 الفئة المستهدفة: حوالي 5000 رائد أعمال شاب
- 🏛️ الحد العمري: يجرى النظر في تحديد الحد الأقصى للعمر بأقل من 28 عاماً
- 📅 عمر المشروع التجاري: قد يسمح بالاشتراك للمشاريع التي بدأت نشاطها منذ شهر واحد فقط
💬 رؤية رئيس رابطة المصرفيين البنغلاديشيين
أفصح مشرور عرفين، المدير العام والرئيس التنفيذي لبنك سيتي PLC ورئيس رابطة المصرفيين البنغلاديشيين (ABB)، عن تفاصيل هذا المقترح بعد الاجتماع مع محافظ بنك بنغلاديش محمد مستاقور الرحمن في المقر الرئيسي للبنك المركزي. وشهد الاجتماع حضور كبار موظفي بنك بنغلاديش ووفد من الرابطة لمناقشة آليات دعم الشباب الراغبين في تأسيس أو توسيع مشاريعهم التجارية.
«نهدف إلى دعم جيل كبير من الشباب الذين يمتلكون أفكاراً تجارية وأحلام، لكنهم يفتقرون إلى رأس المال اللازم لتحقيقها»، هذا ما ذكره عارفين. وأكد أن هذا التسهيل يهدف إلى سد الفجوة بين تمويل المشاريع الناشئة والقروض البنكية التقليدية، التي غالباً ما يصعب على رواد الأعمال الشباب الحصول عليها بسبب متطلبات الضمانات الصارمة وشروط التاريخ الائتماني المفروضة.
🏘️ التنفيذ على مستوى الأوبازيلا
سيتم تنفيذ هذا البرنامج على مستوى الأوبازيلا، حيث سيقوم مديري فروع البنوك بدور حيوي في تحديد المستفيدين المحتملين. سيتم توزيع مناطق الأوبازيلا المختلفة على البنوك، التي ستقوم بدورها بتقييم المتقدمين المؤهلين بناءً على الإمكانات التجارية المحلية ومصداقية رواد الأعمال.
تدرس السلطات أيضاً تشكيل لجان محلية لضمان وصول القروض إلى رواد الأعمال الحقيقيين، بدلاً من وصولها إلى الأشخاص الذين يحصلون عليها عبر النفوذ السياسي أو الضغوط. تم تصميم آلية الحوكمة هذه لمنع إساءة الاستخدام التي شابت برامج القروض المدعومة حكومياً السابقة.
يعمل قسم المشاريع الصغيرة والمتوسطة في البنك المركزي البنغلاديشي وكبار المسؤولين المتخصصين في تمويل هذه المشاريع على صياغة مسودة الإطار التنظيمي للبرنامج. ومن المتوقع أن يعلن البنك المركزي عن الإطار النهائي بعد إجراء مشاورات إضافية مع البنوك والجهات المعنية الأخرى.
🌏 أنواع الأنشطة التجارية المؤهلة
لا يقتصر هذا البرنامج على نوع معين من الأنشطة التجارية. وتشمل القطاعات المؤهلة ما يلي:
- 🌾 الزراعة ومصايد الأسماك — تربية الأحياء المائية، الدواجن، منتجات الألبان، تصنيع المحاصيل الزراعية
- 🔨 التصنيع — الهندسة الخفيفة، الحرف اليدوية، إنتاج المواد الغذائية
- 🛒 التجارة — التجزئة، الجملة، التجارة الإلكترونية
- 💼 الخدمات — تقنية المعلومات، الخدمات الرقمية، الخدمات المهنية
- 🎨 القطاعات الإبداعية — التصميم، الإعلام، إنتاج المحتوى
📊 هيكل التمويل
بموجب الخطة المقترحة، تقدم البنوك القروض من خلال إعادة تمويل من بنك بنغلاديش بأسعار فائدة منخفضة. يعمل هذا الهيكل على خفض تكلفة التمويل لدى البنوك التجارية، مما يمكّنها من تقديم أسعار فائدة ميسورة للمقترضين الشباب. تعمل مرفق إعادة التمويل المقدم من البنك المركزي كآلية دعم مالي، لسد الفجوة بين أسعار الإقراض التجارية والمستوى الذي يمكن لرواد الأعمال الشباب تحمله بشكل واقعي.
قد يتم ربط مخصص المنح بمدى التزام المقترضين بالسداد، مما يخلق حافزاً للسداد في مواعيده المحددة. كما يجوز للبنوك استخدام جزء من أموال المسؤولية الاجتماعية للشركات (CSR) لتمويل هذه المنح، مما يدمج المتطلبات التنظيمية مع الأهداف التنموية.
💬 تحمل المخاطر والمنطق الاقتصادي
وقد أعرب عارفين عن وجهة نظر واقعية مع الإقرار بالمخاطر المتأصلة في القروض بدون ضمانات، قائلاً: «حتى إذا تعثر سداد بعض القروض، فإن تمويل 5000 شاب قد يولد موجة جديدة من ريادة الأعمال في جميع أنحاء البلاد، في حال نجاح عدد كبير من هؤلاء الشباب».
يمثل هذا النهج تحولاً عن الثقافة المصرفية التقليدية المتحفظة تجاه المخاطر في بنغلاديش، التي أدت شروط الضمانات فيها فعلياً إلى استبعاد رواد الأعمال الشباب من أسواق الائتمان الرسمية. ومن خلال قبول درجة تسامح أعلى مع القروض غير العاملة مقابل تحقيق أثر اقتصادي أوسع، يتماشى هذا البرنامج مع أفضل الممارسات العالمية في مجال تمويل مشاريع ريادة الأعمال الشبابية.
🌏 السياق الاستراتيجي
تأتي هذه المبادرة في ظل مواجهة بنغلاديش لارتفاع معدلات البطالة بين الشباب، حيث ينضم حوالي 2.1 مليون شخص جديد إلى القوى العاملة سنوياً. ويجعل العائد الديموغرافي للبلاد — إذ يبلغ متوسط عمر السكان 27.6 عاماً — من ريادة الأعمال الشبابية أولوية سياسية حيوية.
وبالنسبة لقطاع التصدير، يمكن لهذا البرنامج أن يقوم على المدى الطويل بترسيخ جيل جديد من الموردين والمصنعين ومقدمي الخدمات الذين يساهمون في تحقيق أهداف بنغلاديش المتعلقة بتنويع الصادرات. وسيستفيد بشكل خاص من هذه المبادرة الشركات الصغيرة العاملة في قطاعات تجهيز المنتجات الزراعية والهندسة الخفيفة وخدمات تكنولوجيا المعلومات — وهي القطاعات التي تم تحديدها كعوامل أساسية لتحقيق المرونة الاقتصادية بعد تخرج البلاد من فئة أقل البلدان نمواً.
✅ الخطوات القادمة
لا يزال الاقتراح قيد المناقشات حتى الآن. ويعمل مسؤولو البنك المركزي البنغلاديشي حالياً على صياغة مسودة الإطار التنظيمي للبرنامج، التي ستشمل معايير الأهلية التفصيلية وهيكل التمويل وأسعار الفائدة وآليات الرقابة. ومن المتوقع أن يقوم البنك المركزي بإقرار الإطار النهائي بعد إجراء مشاورات إضافية مع البنوك والهيئات الحكومية والشركاء التنمويين. وفي حالة الموافقة عليه، يمكن إطلاق البرنامج خلال السنة المالية الحالية، مما سيوفر دفعة ضرورية لنظام ريادة الأعمال في بنغلاديش.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/news/bb-considers-tk-1000cr-collateral-free-loans-young-entrepreneurs-4245561
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة




✍️ المزيد من System Administrator


